通信枢纽楼警用自行车退役报废处置实务全流程
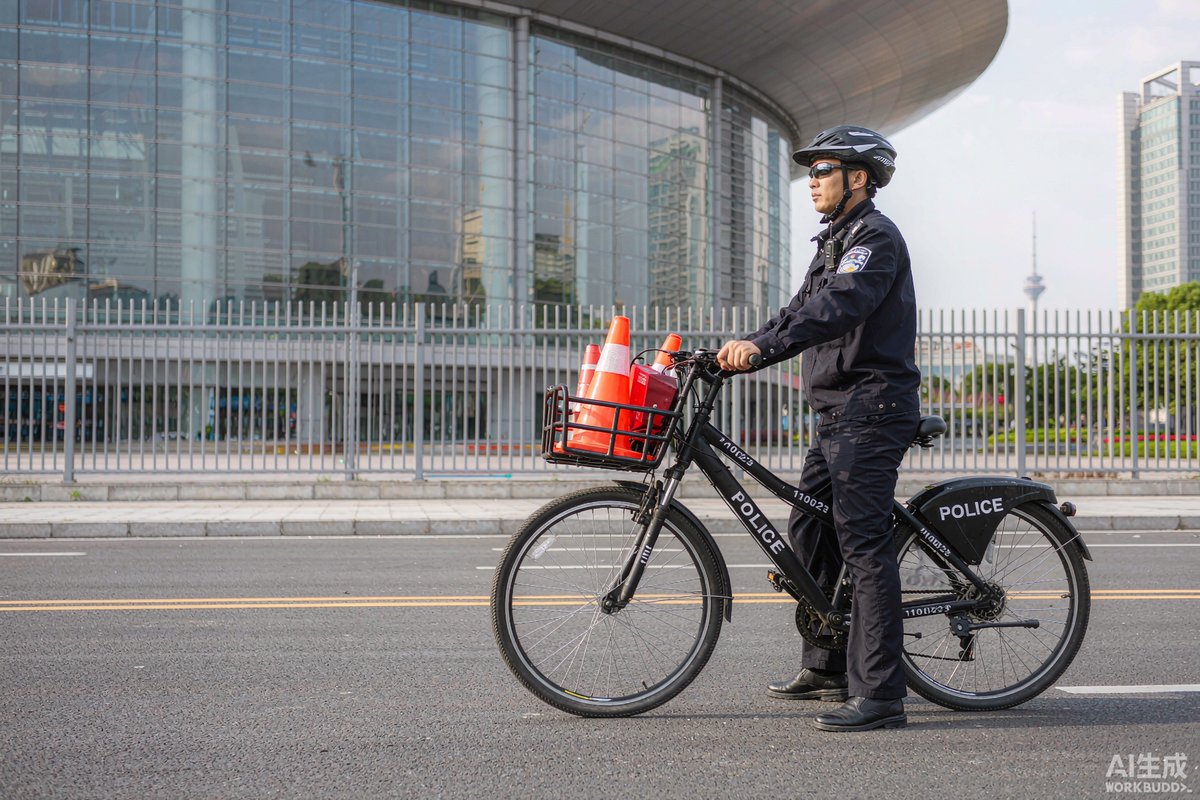
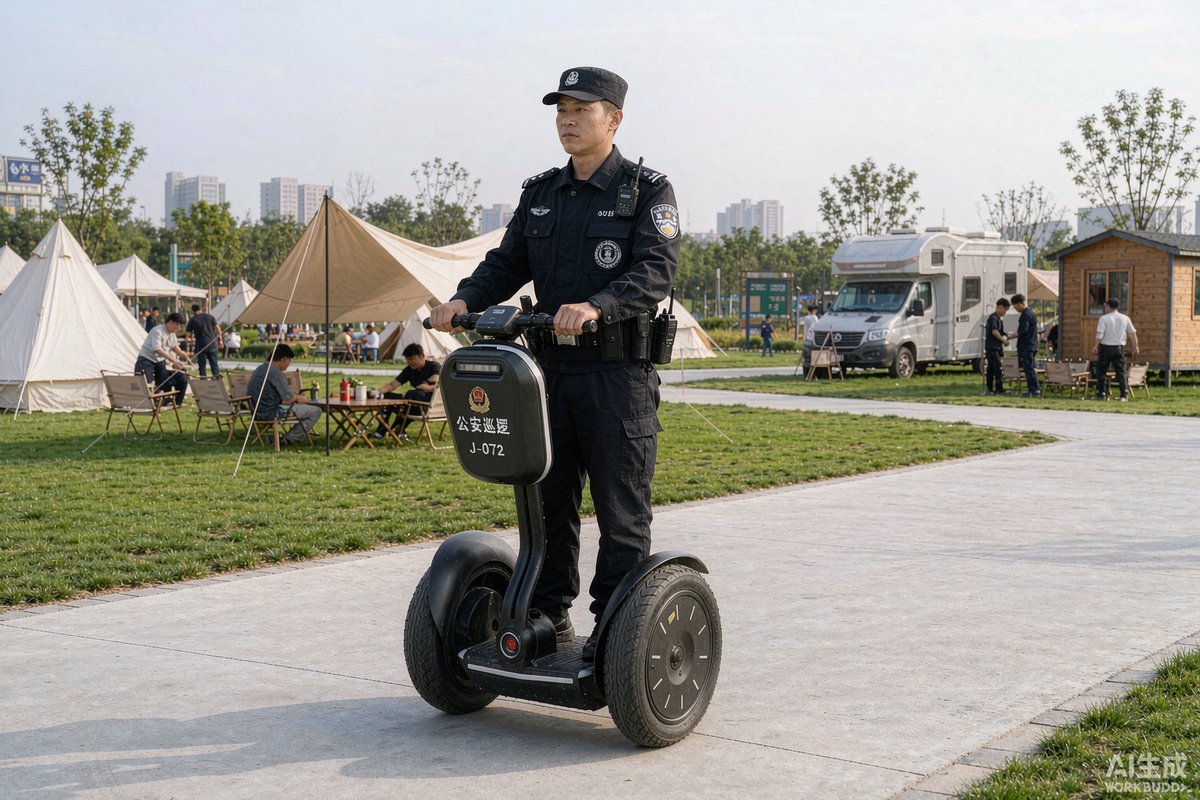
警用自行车是通信枢纽楼院内短距离巡逻的低成本装备,使用几年后车架锈蚀、制动磨损、电助力电池衰减,陆续面临退役。不少单位对"买"很重视,对"退"却很随意,结果出现账上有车、库里无车,或者旧车随意变卖、电池去向不明的隐患。本文给出退役报废处置的全流程做法,帮助安保和资产管理部门把这件收尾工作做规范。
一、退役鉴定:什么情况下该退
退役不是报废的同义词,先鉴定再分类。建议按以下标准逐台鉴定:车架、前叉出现裂纹或明显变形,无法安全骑行的,直接报废;制动、传动等关键部件失效,且维修费用超过整车现值一半的,建议报废;车况尚可但性能下降的,转做降级使用;仅电池衰减的电动助力车型,可只换电池继续服役。鉴定由使用部门提出,资产管理和安全部门联合确认,填写鉴定表并附照片。鉴定表是后续核销审批的核心材料,务必逐台留档。通信枢纽楼对院内安全要求高,鉴定尺度宁可偏严,带病车辆继续巡逻的风险远大于残值损失。
二、审批与资产核销流程
退役处置要走完四步:第一步,使用部门提交退役申请,附鉴定表和车辆台账;第二步,资产管理部门审核,核对账、卡、物三者一致,不一致的先查明原因再继续;第三步,按单位权限报批,达到报废标准的按规定履行报废审批,涉及国有资产处置的还须履行规定的审批或备案程序;第四步,批复后执行处置,同步完成财务核销和台账销账。整个流程的关键是先批后处置,顺序不能颠倒,先处置后补手续是审计中最常见的扣分项。流程中每个环节的表单、批复都要编号归档,与车辆采购档案放在一起,形成从购置到退役的完整生命周期记录。
三、残值处置与部件利用
退役车辆不是都进废品站,建议按"三级利用"处理,可参考下表:
| 处置层级 | 适用对象 | 处置方式 |
|---|---|---|
| 整降级使用 | 车况良好的退役车 | 转为库区短驳、培训教学用车 |
| 拆件利用 | 整车报废但部件完好 | 轮胎、车铃、货架等转入备件库 |
| 合规报废 | 无使用价值的整车 | 交有资质的再生资源企业回收 |
涉及变卖的,应通过多家比价或公开处置渠道进行,处置收入按规定入账,不得坐支或挪用。拆下的部件同样要登记入备件台账,领用履行签字手续,避免"拆下来的东西没人管"。
四、电池与标识的合规处理
电动助力型警用自行车的锂电池是处置中最需要重视的环节。废旧锂电池属于需要专门回收的物品,严禁与普通垃圾混投,严禁私自拆解,应集中存放于通风、防潮的专用存放点,并交由具备回收资质的企业统一处理,索取回收凭证入档。此外,退役车辆上喷涂的警用标识、编号要按规定清除或覆盖,防止旧车流入社会后被误认为在役装备,造成不良影响。清除标识的过程拍照留档,与处置凭证一并归档,做到去向清楚、责任到人。
五、建立年度退役计划,避免集中积压
建议把退役处置纳入年度装备管理计划:每年第四季度对在役车辆做一次普查,评估车况,拟定次年退役清单,与更新采购计划衔接,做到退一批、补一批,避免车辆集中老化、巡逻运力断档。普查结果同时反哺采购,若某型号普遍早衰,应在下次采购中调整选型或要求供应商延长质保。通过年度化的滚动管理,退役处置就从临时性任务变成了常规工作,账实一致和合规风险都能长期可控。
结语
退役处置是警用自行车管理的最后一公里,也是最容易被忽视的一公里。鉴定有标准、核销有流程、残值有去处、电池有合规出口、标识有清除记录,这五个环节做扎实,通信枢纽楼的装备台账就能始终保持干净清晰。建议各单位每年固定一次车辆普查,把退役工作做在平时,而不是等到审计检查才临时补账。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:退役车辆整降级使用还需要办手续吗?
A:需要。降级使用属于资产用途变更,应在台账中标注新的用途、存放位置和责任部门,办理移交签字。若降级车转给其他部门使用,还要同步更新固定资产卡片信息。手续虽简单,但缺了这一步,几年后盘点时这些车辆就会变成"查无去向"的资产,审计和盘点都会出问题。
Q:废旧锂电池自己存放着攒够一批再交回收,可以吗?
A:短期集中存放可以,但要满足安全条件:存放在阴凉通风、远离火源和人员密集区域的专用点,端子做好绝缘防护,与可燃物隔离,并定期检查外观有无鼓包、漏液。存放周期不宜过长,建议不超过半年。联系回收企业时可要求提供资质证明和回收凭证,两者都是环保合规检查时的必备材料。
Q:旧车变卖的收入归谁,怎么入账?
A:处置收入属于单位财产处置收益,应按规定全额入账,一般由资产或财务部门统一收取并开具凭证,使用部门不得自行收取现金或转账。变卖前应履行比价程序并留存报价记录,处置价格明显偏低时要说明理由。收入入账后可按单位规定统筹使用,但绝不能坐支抵扣维修费用等开支。
 haisai@pevila.com
 0571-86470356
 15024516568