新能源电池厂区安保巡逻装备投保实务指南
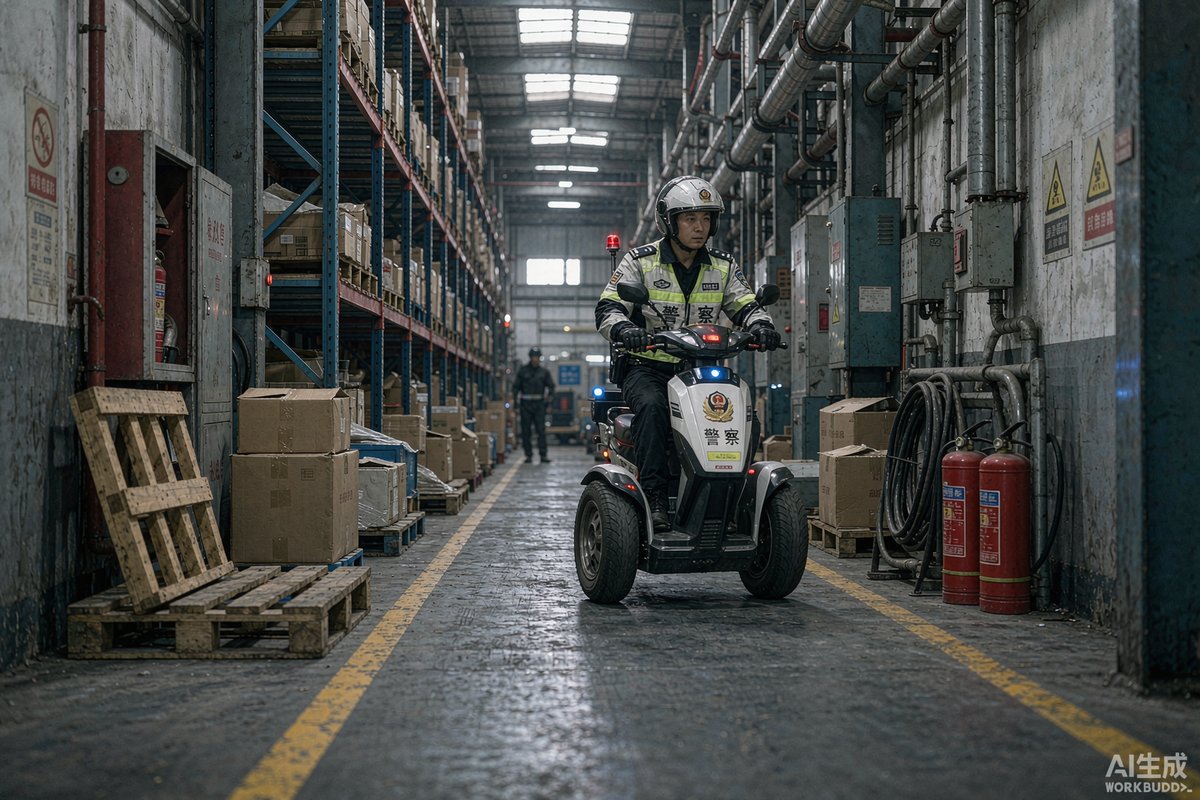
新能源电池厂区的安保巡逻装备价值不低,巡逻车、无人巡逻车、平衡车等动辄数万到数十万元,一旦发生碰撞、盗抢或伤人事故,损失不小。保险是转移风险的重要手段,但不少园区只买了单一车险,保障并不完整。本文讲清楚保什么、怎么搭配、怎么理赔。
一、先分清三个保障对象:物、人、第三者
投保前先理清三类风险:装备本身的损失,如碰撞、水淹、盗抢;驾驶与随行人员的伤害;以及巡逻过程中对第三者造成的人身或财产损害,比如撞伤访客、剐蹭社会车辆。三类风险对应不同险种,只买其中一种都是保障缺口。
| 险种 | 保障内容 | 适用对象 |
|---|---|---|
| 财产险或车损险 | 装备自身的碰撞、火灾、盗抢损失 | 巡逻车、无人巡逻车 |
| 雇主责任险或意外险 | 队员执勤期间的人身伤害 | 全体巡逻与驾驶人员 |
| 第三者责任险 | 对第三方造成的人身财产损害 | 机动类巡逻装备 |
| 延保服务 | 非人为故障的维修保障 | 无人巡逻车等智能装备 |
二、投保前的准备与如实告知
投保需要准备装备清单,包括型号、数量、购置价、车架或序列号,以及使用区域说明和驾驶人员名单。特别要注意如实告知使用性质与区域:如果保单按厂区内固定路线使用承保,实际却驶出厂区发生事故,保险公司可能拒赔。新能源电池厂区涉及危化品,要主动说明巡逻环境,确认条款中对火灾、爆炸责任的界定,必要时附加扩展条款。
三、理赔流程与常见拒赔情形
出险后第一时间拍照固定现场,向保险公司报案并在规定时限内提交材料,包括事故说明、损失清单、维修发票与内部责任认定。常见拒赔情形有四种:无证驾驶或准驾不符、擅自改装、超范围使用、未及时报案。安保管理者要把这些情形写进内部制度,让日常管理动作与保单条款对齐,否则买了保险也赔不到。
四、保费预算与年度续保管理
保费预算建议按装备重置价值的百分之一到百分之三测算,车队规模大时可与保险公司谈统保方案。建立保险台账,记录每台装备的保额、免赔额与到期日,到期前一个月启动续保比较。每年续保前结合上年度出险记录调整结构:出险多的险种适当提高保额,长期未出险的可与保险方协商费率优惠,让保费花在刀刃上。
五、把投保写进制度:三个配套动作
一是新装备到货即投保,不留裸奔空窗期;二是驾驶员名册、使用区域变更后及时批改保单;三是把报案时限和材料清单做成口袋卡发给班组。投保不是财务部门一家的事,安保、资产、财务三方对齐口径,出险时才不会互相等靠、错过时效。
结语
新能源电池厂区装备投保的关键,是先理清物、人、第三者三类风险,再按实际使用区域与工况选险种、如实告知、对齐管理动作。保单不是买完就结束,台账、报案时限与续保比较同样重要。建议把保险管理纳入年度安保预算,与装备采购同步规划,形成固定机制。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:园区自用的巡逻车需要上牌和买交强险吗?
A:厂区内部封闭道路使用、不驶入公共道路的巡逻车,一般按内部车辆管理,无需交强险,但要确认当地要求;只要可能驶入市政道路,就必须按规定登记并投保交强险,同时补充商业三者险,避免脱保上路。
Q:无人巡逻车和平衡车怎么保比较合适?
A:无人巡逻车建议投保财产险加第三者责任险,并保留厂家延保,重点确认传感器损坏、软件故障是否在责任范围内;平衡车单价低,可按批次纳入财产险清单,人员伤害由雇主责任险统一覆盖,整体方案更简洁。
Q:队员换人了,保单要改吗?
A:团体意外险和雇主责任险按名单承保,人员变动要及时批改,保险公司通常支持月度集中变更;车损险与三者险随车不随人,无需变更,但新增驾驶员要确认符合条款约定的准驾条件,避免理赔时产生争议。
 haisai@pevila.com
 0571-86470356
 15024516568