城乡结合部两轮警用电动车保险投保要点全解读
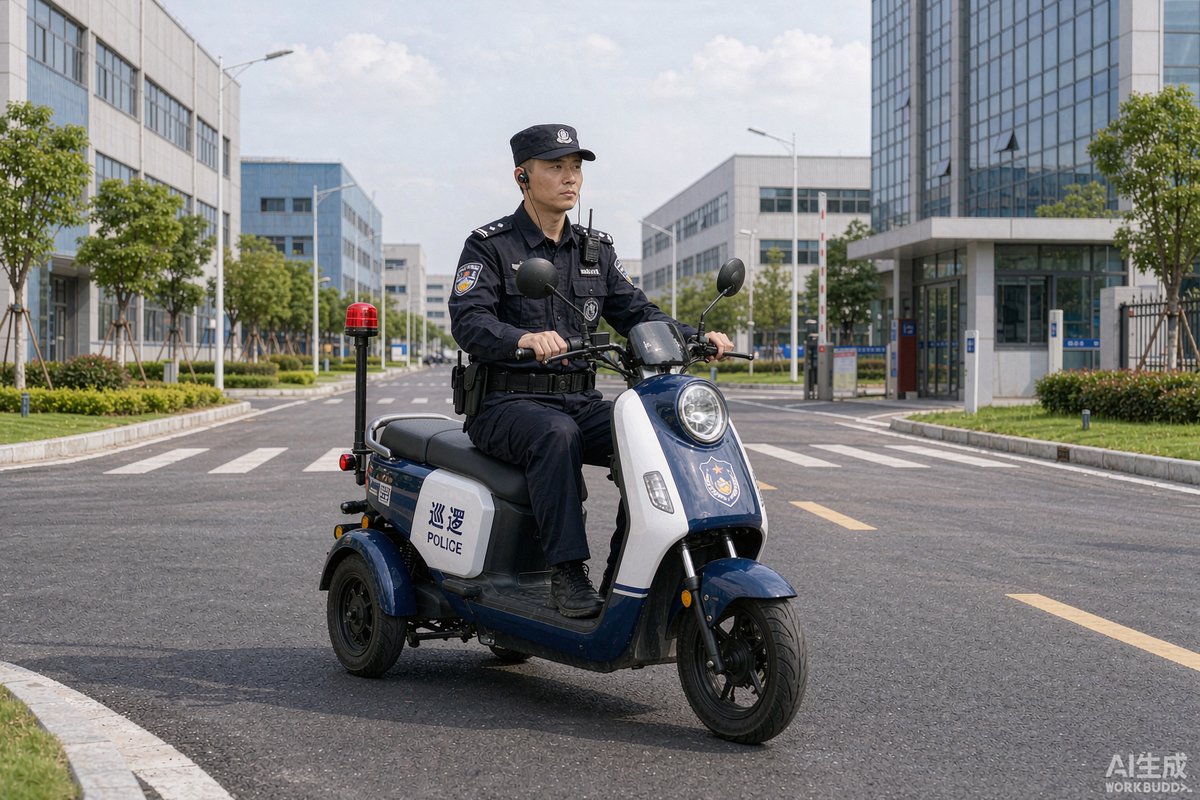
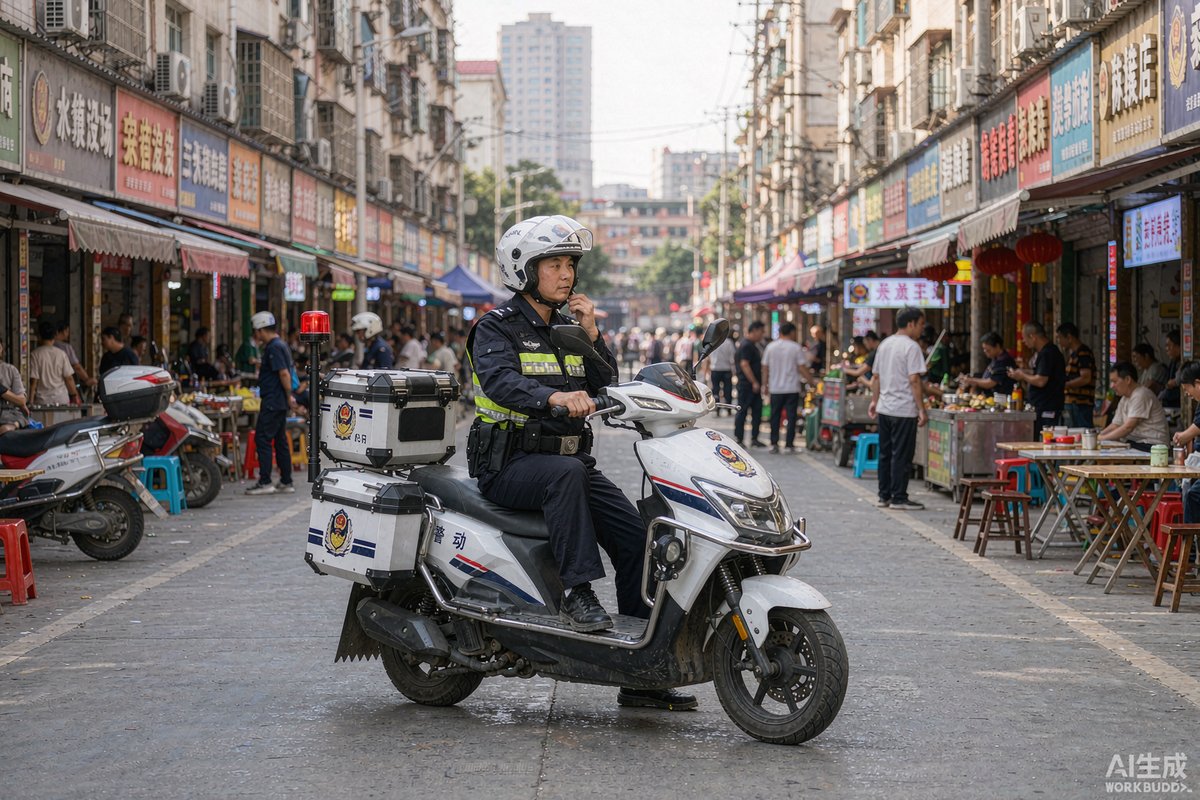
城乡结合部道路混杂,机非混行、路口多、照明差,两轮警用电动车在这样的路况下巡逻,剐蹭、摔车、碰伤行人的概率明显高于封闭园区。车是单位资产,人是骨干队员,一旦出险没有保险兜底,损失全落在采购单位头上。保险怎么买、买哪些,是每支巡逻队伍都该想清楚的事。
一、先认清路况风险,再定险种组合
城乡结合部的核心风险有三类:撞到第三者行人或车辆、骑乘队员自身受伤、车辆碰撞或被盗。对应的基础险种组合是:第三者责任险必须足额投保,车上人员意外险按队员人数配置,车损险按车辆价值酌情投保。第三者责任建议保额不低于五十万元,混合路况下人伤赔偿标准逐年提高,保额不足等于没保。车辆若停放点分散、夜间看护薄弱,还应附加盗抢险。
二、三类主要险种的投保要点
各险种的保障范围与注意事项差异较大,投保前按下表逐项核对。
| 险种 | 保障内容 | 投保要点 |
|---|---|---|
| 第三者责任险 | 撞伤他人或损坏他人财物 | 保额五十万起,确认是否含财产损失 |
| 车上人员险 | 骑乘队员意外伤害医疗 | 按实际在册人数动态调整 |
| 车损险 | 本车碰撞、倾覆损失 | 按购置价投保,了解折旧约定 |
| 盗抢险 | 整车被盗抢损失 | 确认停放地点是否在承保范围 |
人员流动性大的队伍,车上人员险要选可月度增减名单的方案,避免新队员上岗首月处于裸奔状态。
三、投保流程与材料准备
投保按四步走:第一步汇总车辆清单,含车架号、电机号、购置日期与发票;第二步确定投保方案,向两到三家保险公司询价比选,重点比较第三者责任保额、免赔条款与理赔时效;第三步提供单位资质与人员名单,办理批单或团体险;第四步核对保单信息,车辆数、保额、生效日期逐项确认后归档。保单原件交财务存档,复印件随车存放,出险时能第一时间取用。
四、免责条款必须逐条读
理赔纠纷大多出在免责条款。重点核对五类情形:无证或准驾不符驾驶、酒后驾驶、车辆改装未告知、超出约定行驶区域、故意行为。城乡结合部巡逻要特别注意行驶区域条款,确认保单约定的区域覆盖全部巡逻范围,必要时在投保时书面补充说明。车辆加装警示灯、货架等附件要在投保时申报,避免改装免责争议。队员岗前培训中应加入保险条款宣讲,让每个人都清楚哪些行为会让保障失效。
五、出险后的处理流程
出险后按顺序处理:先救人并视情况报警,保护现场并拍照记录,二十四小时内向保险公司报案,配合查勘定损,收集医疗票据与维修发票后提交索赔。单位内部同步做好两件事:一是事故复盘,分析路况与操作原因并纳入培训;二是台账更新,记录出险经过、理赔金额与处理时长,作为续保谈判的依据。理赔记录干净的单位,续保费率通常更优。
结语
城乡结合部的巡逻风险敞口大,保险是花小钱办大事的风险转移工具。按第三者责任优先的原则配齐险种,投保时逐条核对免责与区域条款,出险后按流程快速处理并复盘,才能让保险真正兜住底,而不是出事才发现买错了。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:单位统一投保还是队员个人投保更好?
A:建议单位统一投保。团体方案便于名单动态管理、费率通常更优,理赔时由单位对接也避免队员个人奔波。个人投保的最大问题是人员流动导致保障断档,且各队员保额参差不齐,管理成本反而更高。
Q:巡逻范围跨了城乡两个辖区,保单怎么约定?
A:投保时把全部巡逻区域书面列明给保险公司,要求在保单或批注中明确承保区域覆盖。若后续巡逻范围扩大,及时办理批单变更。区域外出险属于常见免责争议,宁可投保时多沟通,不要理赔时打官司。
Q:出险后私了可以吗?
A:涉及人伤的事故不建议私了。伤情可能在事后加重,无报案记录会导致保险公司拒赔,后续纠纷由单位承担。正确做法是先报案再定责,小额财损可现场拍照留证后按流程简易处理,保存好赔付凭证以便保险索赔。
 haisai@pevila.com
 0571-86470356
 15024516568