在房车营地,无人巡逻车车辆保险怎么买?保险投保一文说清
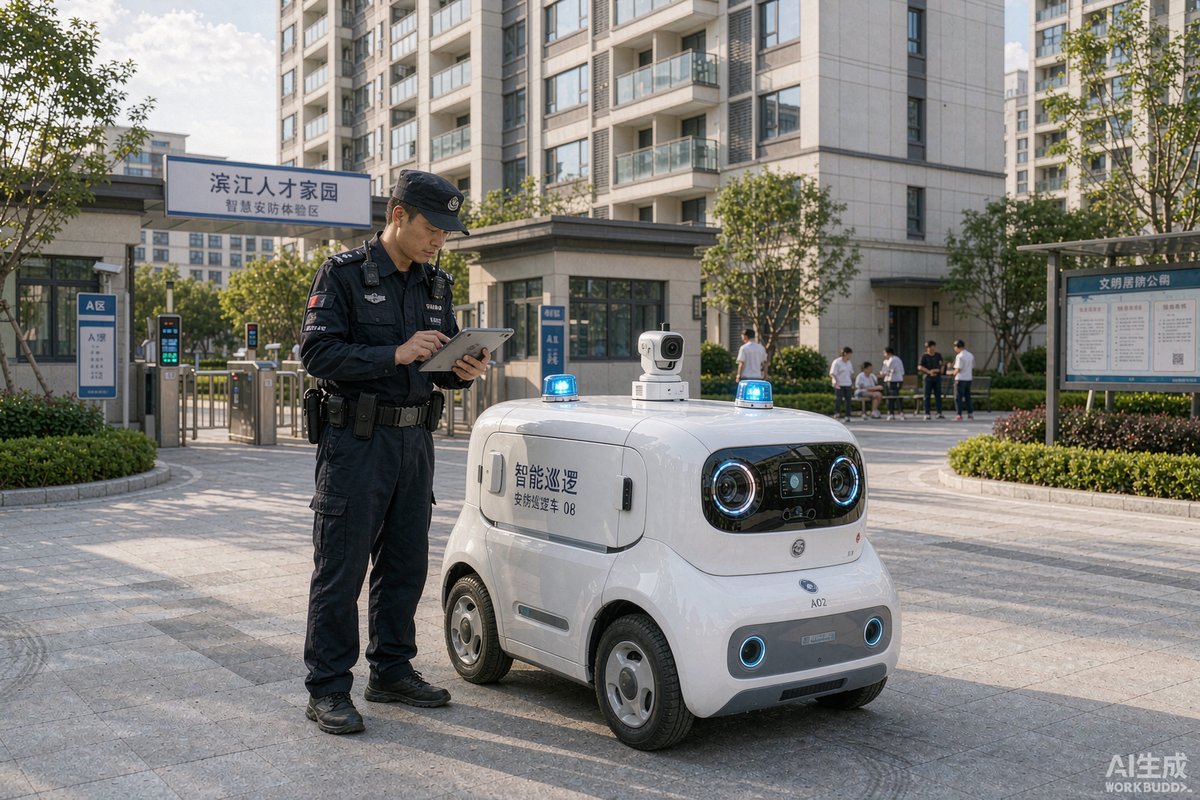
房车营地地形开阔、游客多、儿童奔跑穿行频繁,无人巡逻车在营地内执行夜巡与广播任务时,磕碰、剐蹭乃至伤人风险都客观存在。车辆价值不低,出了事故谁来赔,是营地运营方采购前就该想清楚的问题。
一、先弄清营地场景的主要风险
营地无人巡逻车的风险大致三类:一是碰撞类,撞到游客、宠物、车辆或设施;二是自损类,侧翻、坠落边坡、被倒树砸中;三是责任连带类,车辆失控引发次生事故或巡检疏漏造成损失。投保前先对照这三类风险列清单,再决定买什么险种,避免听销售推荐盲目加保。
二、险种怎么搭配最合理
无人巡逻车属于场内低速特种车辆,多数地区无法上牌,购买交强险的通道有限,商业保险是主力。建议按下面的框架搭配。
| 险种 | 保障内容 | 投保建议 |
|---|---|---|
| 第三者责任险 | 撞伤游客、撞坏财物时的赔偿 | 必买,限额建议不低于五十万 |
| 车身损失险 | 本车碰撞、倾覆、外界物体坠落损失 | 建议购买,按购置价投保 |
| 附加设备险 | 激光雷达、摄像头、广播设备等 | 按设备清单附加投保 |
| 公众责任险 | 营地经营场所内的综合责任 | 营地整体投保时覆盖车辆 |
三者险优先级最高。营地内伤人的赔偿金额可能远超车辆本身价值,车身险可以少保,三者险限额不能省。
三、投保材料与注意事项
投保时一般需要提供:购车发票或购置合同、车辆合格证、设备清单、营地营业执照以及车辆使用范围说明。特别要向保险公司书面确认承保区域包含营地全范围,包括靠近水域与林地的边缘路段;部分保单把非铺装路面列为免责,营地恰恰以砂石草地为主,这点必须逐条核对保单特别约定,必要时申请扩展条款。
四、理赔流程与证据留存
出险后按四步走:先确保人员安全并救治,其次保护现场拍照录像,然后在约定时限内报案,最后配合查勘定损。无人巡逻车有天然优势,车载摄像头和后台日志就是完整的事故证据,保险公司调取时要能完整导出。建议营地与厂家约定日志保存不少于九十天,并指定专人负责导出。理赔材料通常包括报案号、现场照片、损失清单、维修发票与监控视频,平时建档齐全,理赔周期可以缩短一半。
五、保费预算与年度复盘
单台无人巡逻车的年保费大致在车辆购置价的百分之三到六之间,三台以上车队通常可与保险公司谈统保折扣。每年续保前做一次复盘:统计全年出险次数与赔付金额,调整免赔额与限额;营地新增水域、扩大营业面积时同步扩展承保区域。
结语
房车营地无人巡逻车的保险配置,核心是三者险足额、承保区域写实、证据留存到位。投保前逐条核对条款,出险后按流程处置,保费才能真正转化为风险兜底能力。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:没有牌照的无人巡逻车能买保险吗?
A:可以。多家保险公司针对场内低速无人车推出商业险方案,凭购车发票、合格证与使用范围说明即可投保,关键在于如实申报使用场景,并书面确认营地非铺装路面在承保范围内。
Q:租用的无人巡逻车保险由谁买?
A:以租赁合同约定为准。常见做法是出租方投保车身险与三者险,承租方补充公众责任险。营地签约前务必核对保单原件、确认承保区域覆盖本营地,并把保险责任写进合同附件。
Q:轻微剐蹭有必要报案吗?
A:建议报案留底。无人车出险记录是次年保费与责任认定的依据,且现场痕迹会很快消失。损失明确在免赔额以内的小事故,可先报案登记,双方协商后自行处理,避免事后责任说不清。
 haisai@pevila.com
 0571-86470356
 15024516568