防洪堤坝警用平衡车保险投保指南与险种选择
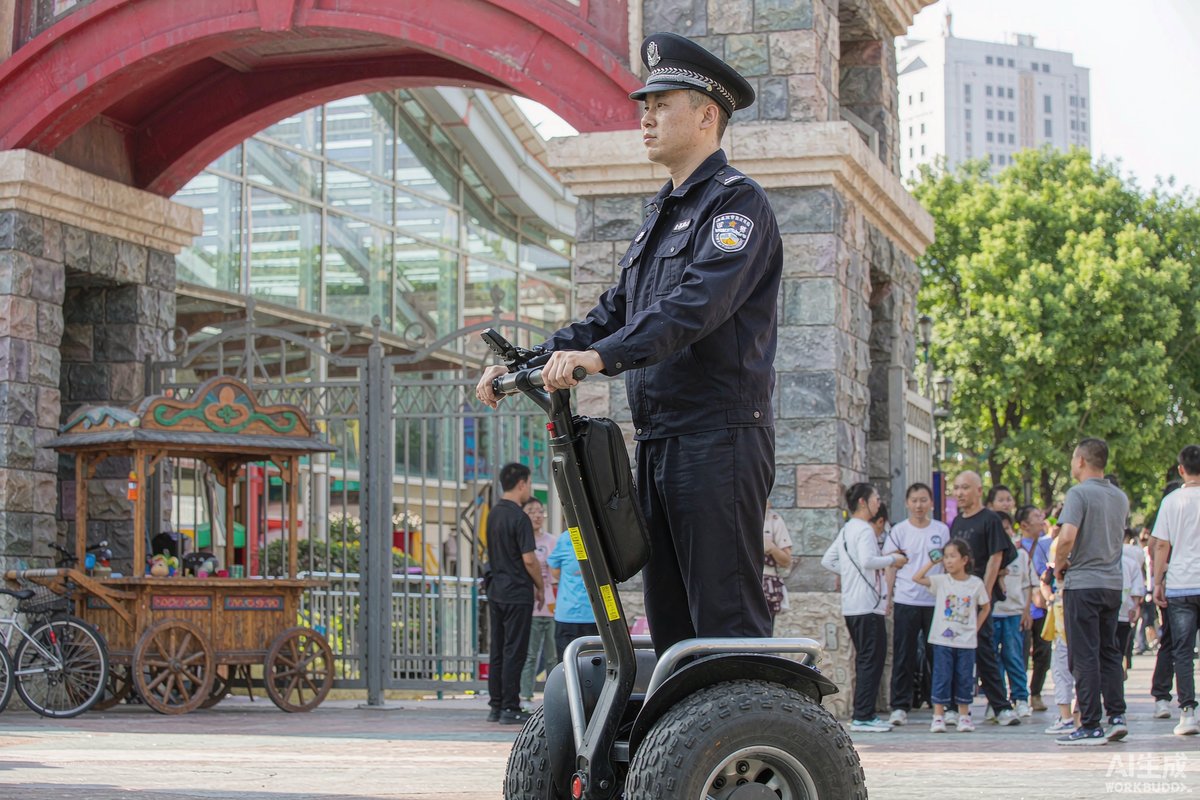
警用平衡车机动灵活、上下车便捷,在防洪堤坝的窄堤面巡查中越来越常见。但堤坝路面湿滑、临水临坡,骑行人摔倒、碰撞行人、车辆坠水受损等风险客观存在,一旦出事,医疗费、赔偿金的承担主体常常扯不清。与其事后被动,不如投保前置。本文讲解堤坝场景下警用平衡车的保险怎么选、怎么买、出了事怎么赔。
一、先弄清平衡车的保险定位
目前多数地区平衡车不属于机动车范畴,无法投保交强险,商业车险也不适用,可用的主要是人身意外类与责任类保险。这决定了堤坝单位投保思路:不能按"车险"思路买,要按"人加责任加财产"三件套配置。单位统一投保优于个人投保,保费更低、条款更可控,出险后由单位对接也避免骑巡员个人奔波。
二、三大险种怎么选
堤坝巡逻场景建议按下表配置。
| 险种 | 保障内容 | 对应风险 |
|---|---|---|
| 团体意外伤害险 | 骑巡员意外身故、伤残、医疗费 | 堤面湿滑摔倒、碰撞受伤 |
| 公众责任险或雇主责任险 | 碰撞第三者的人身与财产赔偿 | 撞到堤坝行人、损坏设施 |
| 财产综合险附加 | 平衡车本体及附属装备损失 | 坠落受损、被盗、水淹 |
三件套中团体意外险与责任险是必买项,财产险视车辆价值与失窃风险决定。投保时务必确认条款覆盖"工作期间使用电动平衡车",部分意外险把平衡车列为高风险活动除外责任,签字前必须逐条核对免责条款。
三、投保流程与保额建议
操作上分四步:第一步梳理清单,登记巡逻人员名单与平衡车数量、价值;第二步向财险公司说明使用场景,要求出具书面承保方案,注明覆盖堤坝户外作业;第三步比价至少三家,重点比免责条款与理赔时效而非只比保费;第四步以单位名义签订团单,把新入职、临时借调人员纳入可批改名单。保额参考:意外身故伤残每人不低于五十万元,意外医疗每人每年不低于三万元,第三者责任每次事故赔偿限额不低于五十万元,基本覆盖堤坝场景的一般事故。
四、理赔要点与证据管理
理赔顺利与否,七分靠证据。出险后按三个动作走:一是先救人并拨打急救,同时向保险公司报案,多数条款要求四十八小时内报案;二是固定证据,堤坝监控录像、现场照片、巡逻记录仪画面、两名以上现场人员笔录,能取尽取;三是医疗与赔偿单据全部原件留存,涉及第三者赔偿的须有交警或派出所的出警记录佐证。日常巡逻台账与保单人员名单保持同步更新,出险人不在名单内是理赔被拒的常见原因。
五、投保之外的配套风险管理
保险是兜底不是全部。堤坝管理方应同步做三件事:为骑巡员配齐头盔、护具与救生衣,把佩戴写入勤务规范;雨天、堤面结露时段限制平衡车巡逻或改徒步;每月检查平衡车刹车与自平衡系统,故障车停用。风险做在前面,出险概率低,第二年续保保费也有议价空间。
结语
防洪堤坝场景下,警用平衡车的风险集中在人、责、财三方面,用"团体意外险加责任险加财产险"的三件套组合即可系统覆盖。投保时把使用场景写清楚、免责条款读明白、人员名单管到位,理赔时证据链完整,保险才能真正兜住底。投保与护具、限行制度配套执行,堤坝巡逻的安全网才算织密。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:保险公司把平衡车列为除外责任怎么办?
A:先要求保险公司书面确认除外依据,再寻找覆盖电动平衡车意外场景的专项产品,目前多家财险公司有户外作业人员意外险与特种装备责任险可选。若仍无法承保,可按通用雇主责任险投保,只要条款未明确除外平衡车即可主张赔付,签约前务必逐条确认免责清单。
Q:临时借调人员巡逻出险能赔吗?
A:关键看保单人员条款。采用名单制团单的,出险时不在名单内通常拒赔;采用"岗位制"或可批改名单的,补录后即可覆盖。建议投保时选可批改方案,人员变动后五个工作日内通知保险公司批改,日常台账与保单同步管理。
Q:平衡车在堤坝上被盗或坠水,财产险赔吗?
A:取决于投保时是否含盗抢险与涉水责任。标准财产综合险对盗窃一般需附加盗抢险才赔,对坠水损坏则要看事故性质是否属于意外且在承保范围内。堤坝临水场景投保时应主动说明,要求附加盗抢与意外落水责任,并保留购车发票作为定损依据。
 haisai@pevila.com
 0571-86470356
 15024516568