博物馆安保巡逻装备年检上牌:属性判定、材料与年检流程
博物馆的巡逻装备平时只在馆区与周边道路转,不少单位以为挂个内部编号就能一直用。可一旦车辆驶出馆门进入市政道路,属性认定、牌照、年检、保险会同时变成问题,遇到联合检查说不清楚,责任还是落在使用单位身上。
一、先判定装备的车辆属性
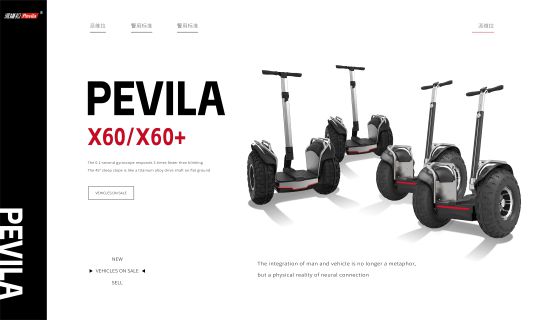
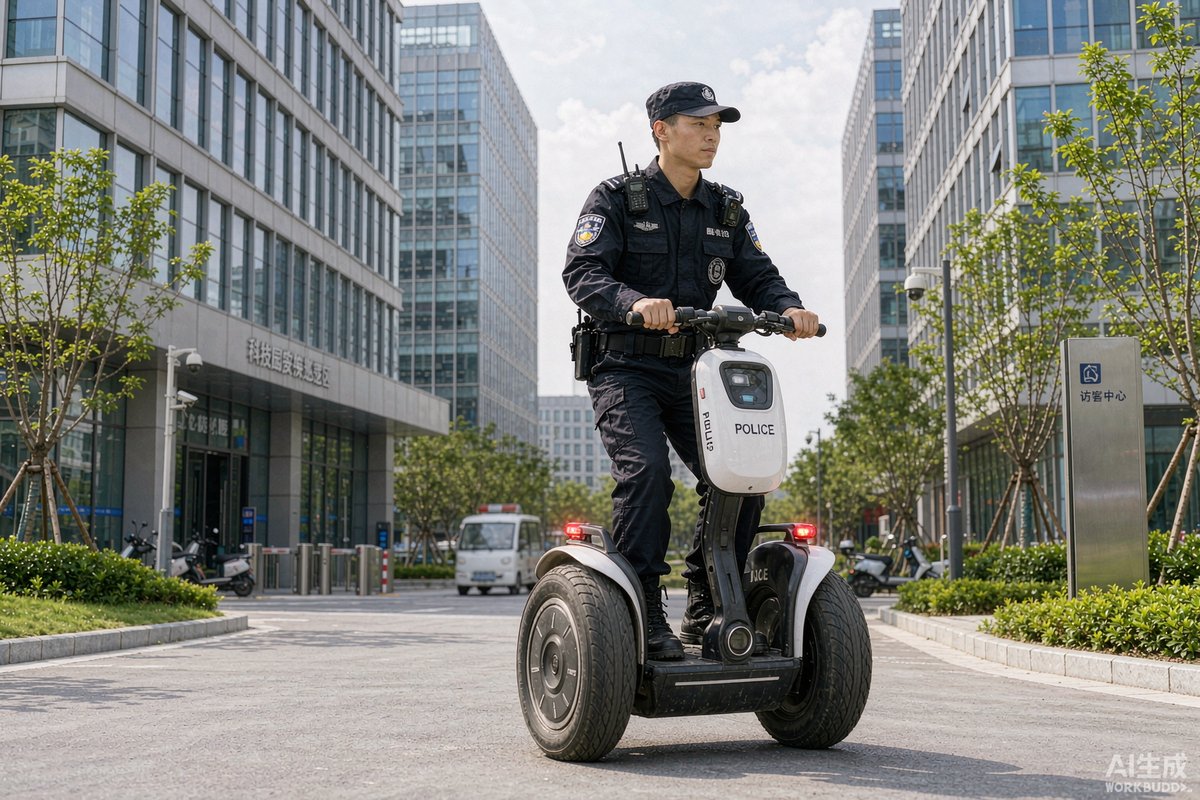
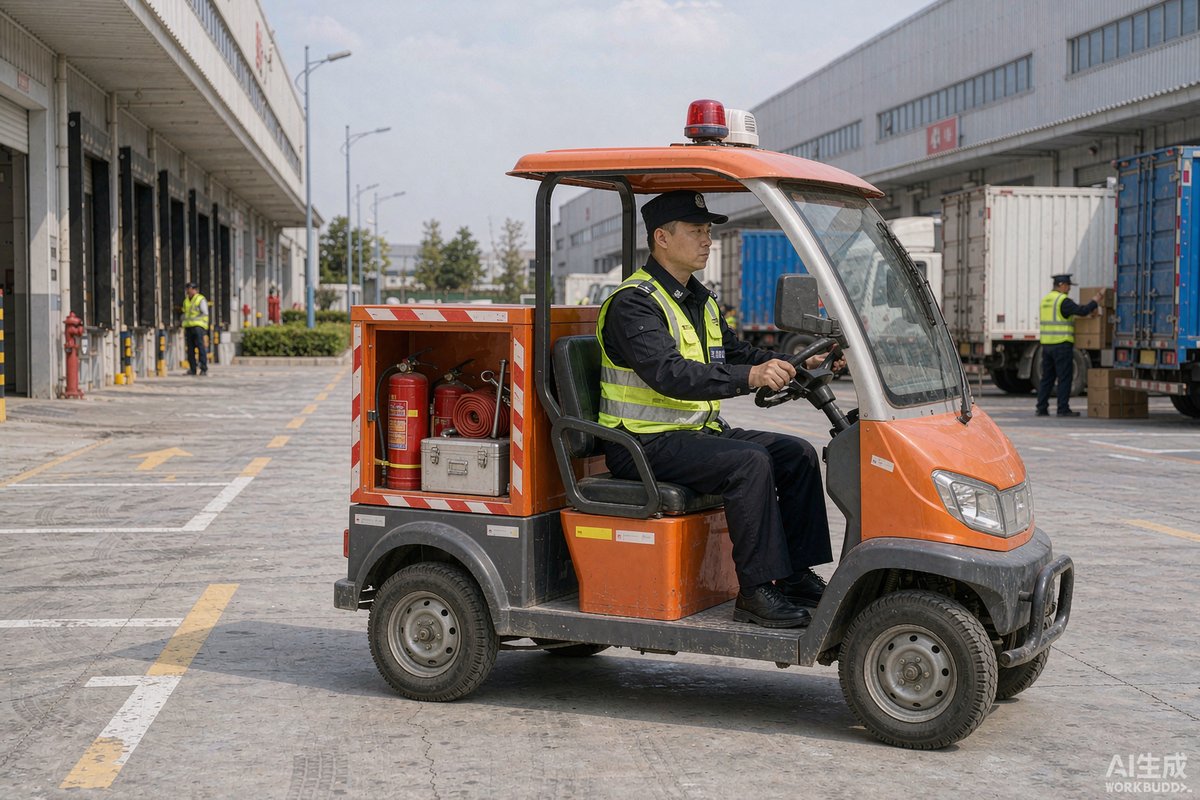
巡逻装备按机动车、非机动车、场内专用设备三类管理。判定依据是合格证上的车辆类型、最高设计车速、整车质量与电机功率,不是看它在哪儿跑、跑得多慢。四轮电动巡逻车、电动巡逻摩托车基本都落入机动车范畴;符合国标的电动自行车属于非机动车;厂区观光车、封闭园区代步车属于场内专用,按规定不得上道路行驶。
博物馆最容易踩的坑是混用:把场内观光车开上社会道路接送执勤人员,被认定为无牌机动车上路;把加装了警灯警具的电动自行车按非机动车去登记,外形与公告照片不符被退办。属性错了,后面手续都要重来。
二、上牌材料清单与退件原因
机动车上牌的核心材料包括机动车销售统一发票、整车出厂合格证、交强险保单、车辆购置税完税或免税凭证、使用单位法人证书或营业执照、代办人身份证明与授权委托书、车架号拓印。事业单位采购的巡逻车可依规办理购置税免税,但要先完成免税申报,别等验车当天才想起。
发票抬头与使用单位名称不一致,是最常见的退件原因。抬头写成个人、写成上级主管单位、写成物业公司而车辆实际配给博物馆,都要重开发票。签合同时就把抬头、税号、备注栏要求写进采购文件。
三、年检周期与检测项目
小型载客汽车类巡逻车,注册登记后第六年、第十年上线检验,十年以上每年一次;摩托车类前六年免上线,之后每年一次,具体以当地车管所口径为准。免检不等于免办,仍要按期申领检验标志,逾期上路会被处罚,出险时也容易影响理赔认定。
上线检测主要看制动、灯光、侧滑、车速表以及外观与登记信息的一致性。警灯、警报器、车身涂装属于加装或变更项,应在变更登记时一并申报。外观一致性是年检核查重点,自行加装的射灯、货架、雨棚,都可能被要求现场拆除整改。
四、驾驶人与保险的配套
机动车类巡逻装备必须由持相应准驾车型驾驶证的人员驾驶,单位内部培训不能替代法定资质。排班表上要标注每名执勤人员的准驾车型与证件有效期。
保险建议在交强险之外配置商业三者险,保额按馆区周边人流密度适当上浮,另加车上人员责任险。馆区内道路发生的事故,实践中常按道路交通事故处理,不要以为在院里就没有责任。
五、一车一档与到期提醒
建议按车辆建立纸质档案袋与电子台账,把行驶证、保单、检验有效期、维保记录、责任驾驶人放在同一张表里,设置检验到期前九十天、保险到期前三十天的双重提醒。下表可作为台账字段与办理口径的参照。
| 装备类型 | 属性判定 | 牌照与年检 | 驾驶资质 |
|---|---|---|---|
| 四轮电动巡逻车 | 机动车,轻型客车或货车 | 机动车号牌,第六年、第十年上线 | C1及以上 |
| 电动巡逻摩托车 | 机动车,摩托车类 | 摩托车号牌,前六年免上线 | E或F |
| 国标电动自行车 | 非机动车 | 属地登记上牌,无年检 | 无需驾驶证,需内部培训 |
| 场内观光巡逻车 | 场内专用,不得上道路 | 场内编号加使用登记 | 内部培训 |
| 警用自行车 | 非机动车 | 多数地区无需登记 | 无 |
台账每季度由安保部门与资产管理部门对账一次,核对车辆实际停放位置、使用人与登记信息是否一致。
六、博物馆场景的特殊约束
馆区通行要与观众流线分开,车行通道单独设置并加装限位桩;展厅、库房周边限速控制在每小时五公里以内;夜间使用电动装备要注意低速提示音,避免影响周边居民。库房与文物暂存区周边不应设置充电点,充电区宜独立设置并配灭火器材。
结语
博物馆巡逻装备的年检上牌,本质是把装备当车辆来管:属性判对、材料备齐、周期记牢、人证匹配。把这四件事做成台账和提醒,检查时拿得出、说得清,装备才算真正可用。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:只在馆区内跑的电动巡逻车要上牌吗?
A:只在封闭馆区内部道路行驶、不驶入市政道路的场内车辆,一般不需要机动车号牌,但应办理内部使用登记、张贴场内编号并限定行驶区域。一旦驶出馆门进入公共道路,就必须按机动车登记上牌,否则属于无牌上路。
Q:巡逻车加装警灯需要办什么手续?
A:警灯、警报器属于专用设备,普通单位车辆不得随意加装。确因安防需要加装的,应先确认属地公安对安保专用车辆的备案要求,再在变更登记时申报外观变更,保留加装清单与照片,年检时随车备查。
Q:免税购入的巡逻车后期转让有限制吗?
A:事业单位免税购置的车辆,通常在登记后有使用年限与用途限制,期间转让或改变用途需补缴购置税。资产处置前应先向税务部门确认补税口径,再办理转移登记,避免接手方无法上牌。
 haisai@pevila.com
 0571-86470356
 15024516568