商业综合体巡逻车保险投保实务全指南
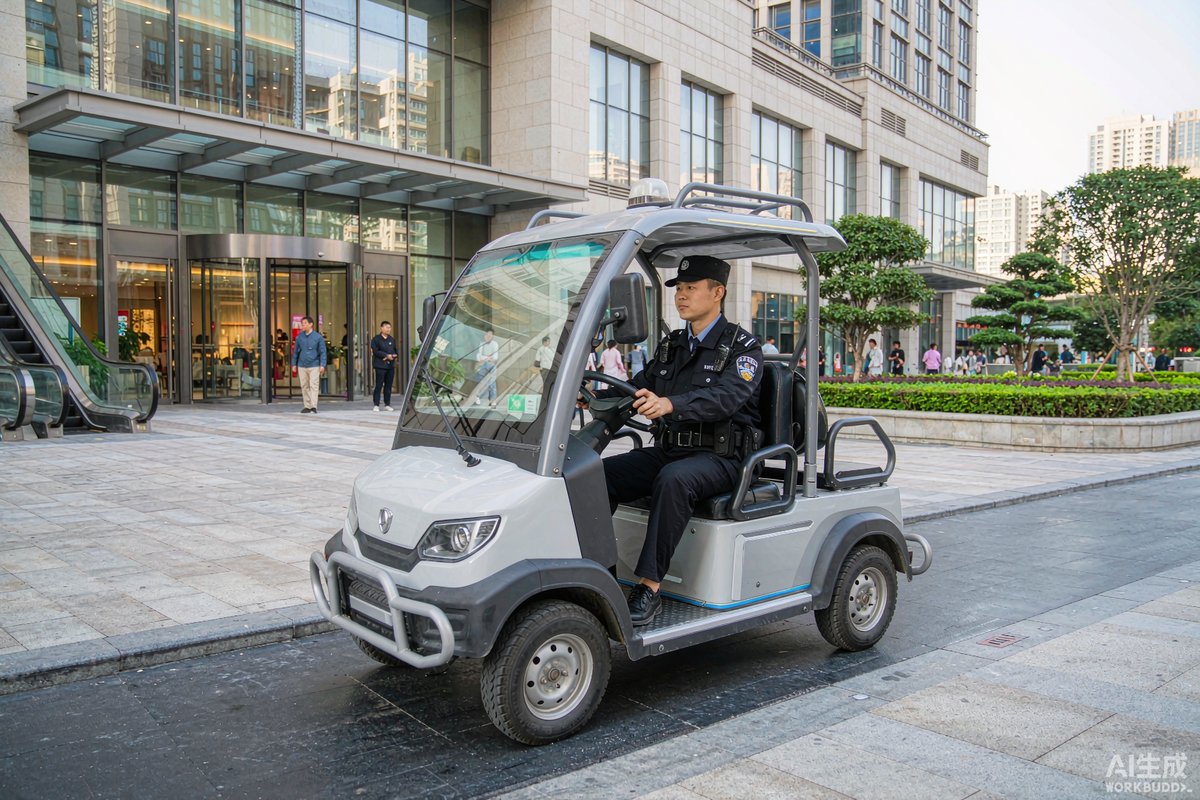
商业综合体内人流密集、通道复杂,巡逻车每天在停车场与中庭之间穿行数小时,剐蹭顾客车辆、碰伤行人、撞坏商场设施的风险始终存在。一旦出事没有保险兜底,损失全由物业或安保公司承担。巡逻车保险怎么买、买哪些、保额多少合适,本文给出实务操作指引。
一、先界定车辆性质再谈险种
投保前先明确巡逻车的登记属性,这直接决定能买什么保险。场内使用的巡逻车多数不上牌、不行驶公共道路,商业保险可选择性窄,通常走财产险或场地责任险附加;已在交管部门登记上牌的电动巡逻车则可正常购买交强险与商业车险。属性没弄清就询价,容易出现买了不赔的尴尬,投保前务必与保险公司确认承保口径并写入保单。
二、险种配置与保额建议
根据综合体运营特点,建议按下表配置险种,把人、车、第三方财产都覆盖到:
| 险种 | 保障对象 | 保额建议 |
|---|---|---|
| 交强险或三者险 | 第三者人身与财产损失 | 三者险不低于五十万元 |
| 车上人员险 | 随车安保人员 | 每座按当地赔付水平配置 |
| 车损险 | 巡逻车自身损失 | 按车辆购置价或评估价投保 |
| 公众责任险 | 场内顾客意外伤害 | 与商场场地险合并统筹 |
综合体场景最常发生的是低速剐蹭与行人碰撞,第三者责任险是核心,保额宁高勿低。公众责任险要与商场现有的场地责任险衔接好,避免保障重叠或互相推诿。
三、投保材料与操作流程
投保时通常需要准备:车辆购置发票或资产凭证、车辆技术参数表、使用范围说明、投保主体营业执照。操作上建议按四步走:先向两到三家保险公司询价并确认承保条件,再比对免赔条款与除外责任,然后核定驾驶员范围并把名单报备保险公司,最后确认保单生效时间与巡逻车投用时间衔接。驾驶员范围不报备,出险时可能被以非指定驾驶员为由拒赔。
四、理赔流程与注意事项
出险后的处理顺序直接决定理赔顺畅度:先救人并保护现场,拍照固定碰撞位置与环境,同时报商场监控室调取录像;再按保单约定时限通知保险公司,场内险种一般要求四十八小时内报案;随后配合查勘定损,保留维修发票与赔偿凭证。注意两个高频拒赔点:擅自扩大驾驶员范围、事故后未及时报案。把报案流程做成卡片放在每台巡逻车上,值班的每个人都知道第一步做什么。
五、年度续保与成本管控
保险是年度支出,管理得好可以既降成本又保足额。做法有三:一是汇总全年小剐蹭数据,两千元以下损失自行消化,避免出险次数推高次年保费;二是续保前重新评估车况与勤务强度,淘汰老旧车辆后同步下调车损险;三是与保险公司谈综合承保,把巡逻车、停车场设备、公众责任打包议价。出险记录是续保费率的直接依据,小额免报策略一年能省不少。
结语
商业综合体巡逻车保险的核心思路是先定性质、再配险种、保额从人从厚、流程卡住报案时限。把投保口径写进保单、报案步骤贴上车辆、出险数据纳入年度复盘,巡逻车在人流密集场所跑得再勤,风险也有保险兜底,运营方才能安心。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:场内巡逻车不上牌能买保险吗?
A:可以,但险种范围不同。不上牌车辆一般通过财产保险或公众责任险附加承保,重点覆盖第三者人身伤害与财产损失。投保时要向保险公司如实说明车辆在场内使用、不上公共道路,并留存书面承保确认。个别保险公司提供场内专用车辆险,询价时可多家比较承保条件。
Q:巡逻车蹭坏顾客车辆怎么处理?
A:先由随车人员拍照记录并联系商场客服出面与顾客协商,同时按保单约定向保险公司报案。赔偿通过第三者责任险处理,维修费定损后由保险公司支付。切忌私下口头承诺全额赔偿,未经保险公司定损的赔付金额可能不被认可,反而增加运营方自担部分。
Q:保险费用该由物业还是安保公司承担?
A:取决于巡逻车资产归属与合同约定。车辆归物业所有时,保险通常由物业投保并计入运营成本;安保公司自带车辆进场服务的,保险随车走,费用计入服务报价。建议在安保服务合同中写明投保义务、保额要求与出险责任划分,避免事故发生后双方互相推诿。
 haisai@pevila.com
 0571-86470356
 15024516568