工业园区消防巡查车退役处置:报废判定、手续与残值回收
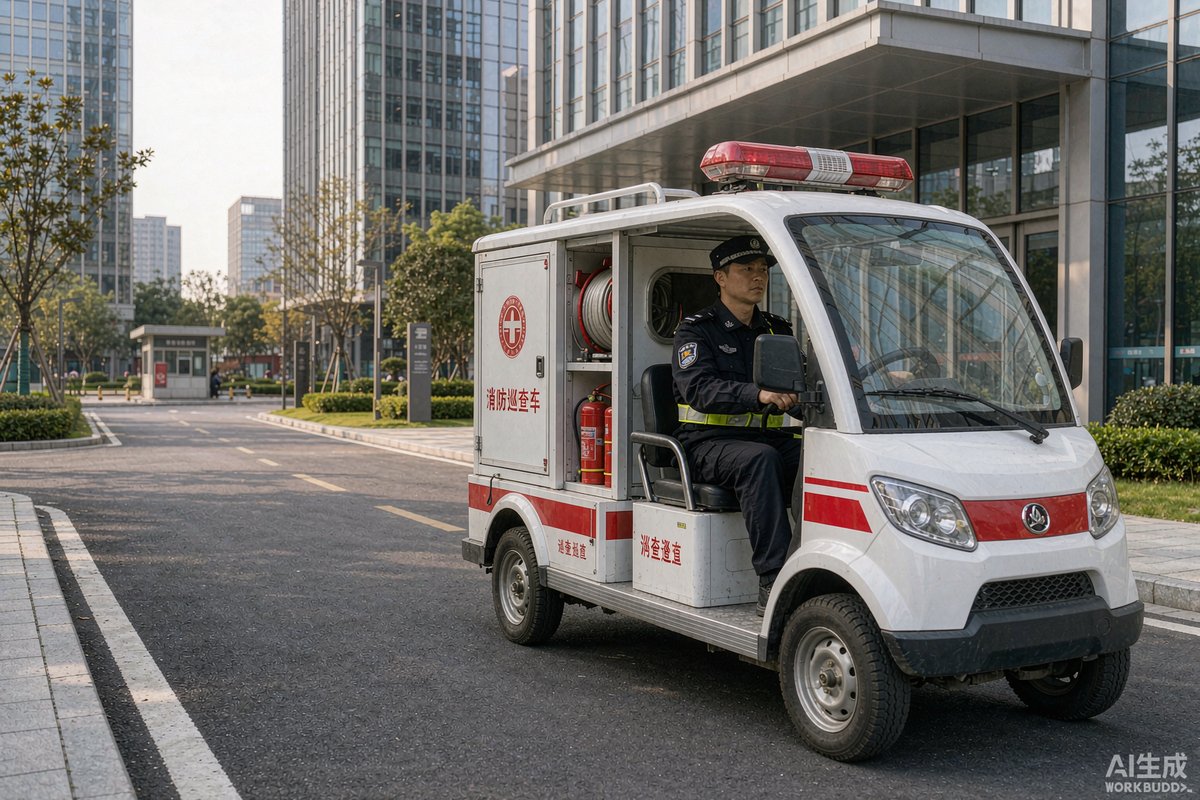
工业园区的消防巡查车,多半不是跑到不能动才停用。更常见的情形是电池衰减跑不完一圈、年检连着两次不过、上装厂家停产没了备件,车被挪到围墙边吃灰。车停着,保险在续,年检在催,台账上原值照挂。退役处置真正难的,是把一台仍在账上的特种车辆,合规地从编制、牌照、资产三个系统里同时摘出去。
一、先划线:三类硬指标判断是否进入退役窗口
退役不能凭感觉,建议在年度装备普查时设三条线,任一触发即启动评估:一是动力电池容量衰减至额定值七成以下,且满电续航已低于日常巡查一圈里程的一点二倍;二是连续两年维修与备件支出超过车辆原值的一成五;三是水泵、取力器、警灯控制器等专用上装停产,市场上找不到同型号备件。此外,厂区周边一旦划入柴油车限行范围,车辆等于失去出动资格。这三条线要写进装备管理办法,而不是每次临时开会讨论。
二、技术鉴定:谁签字、留什么材料
车辆处置一般需要一份可核查的技术鉴定意见。实操中由装备、财务、纪检三方组成小组,现场看车拍照,形成一车一表的《装备技术鉴定表》,写清牌号车架号、购置日期与原值、累计里程与工作小时、最近三次维修记录、电池容量或制动检测报告、鉴定结论以及三名成员签字。最常见的缺项是电池检测报告和上装维修台账,前者要提前两周约第三方,后者平时就该归口。
三、注销顺序:牌照、保险、ETC、备案一个不能漏
顺序错了会白跑。正确次序是先办理特种车辆备案变更,再交有资质的回收企业拖车拆解,取得《报废机动车回收证明》与注销登记通知书;凭注销证明退商业险与交强险剩余保费,同步注销 ETC 与油卡;最后在固定资产系统做减少处理。没有注销证明就退保,保险公司通常按短期费率折算,会损失一部分保费。加装过警灯、警报器的,要在移交拆解前拆除登记入库,这两类属管制器具,不能流入二手市场。
四、残值回收:三条路径怎么选
退役车辆的去向大体三种,按车况分档处理最省事。
| 处置方式 | 适用车况 | 手续要点 | 回收水平参考 |
|---|---|---|---|
| 整体转售 | 车龄五年内、上装完好、可正常年检 | 需评估备案,买方限非执法用途 | 原值的三成至五成 |
| 报废拆解 | 车况差、无维修价值 | 回收证明加注销登记,按吨计价 | 随当地废钢行情浮动 |
| 以旧换新 | 同厂家仍有在售车型 | 旧车折价冲抵新车合同款 | 通常高于称重 |
| 留用备件 | 同型号车辆仍在服役 | 办理资产部分减少,登记备件库 | 不计现金,抵扣后续采购 |
动力电池单独有回收价值,也单独受监管,拆解时应交符合规定的综合利用企业并留存交接单据,不能随车壳一起压块。
五、清密与标识清除:最容易被忽略的一环
长期跑厂区,车上留下的东西比想象中多:车载终端里的巡检轨迹、行车记录仪存储卡、调度平板里的园区平面图和重点部位标注、甚至纸质交接班记录。处置前应做一次清密,硬盘与存储卡物理销毁或专业擦除,平台侧解绑车辆账号与流量卡,涂装上的单位名称、编号、警徽样式打磨覆盖后再移交。建议在流程里设一道清密确认单,由使用部门负责人签字后才能放车,否则等于把园区的巡防规律送出门。
六、把退役做成年度动作
把退役纳入年度装备计划,第四季度普查时列出次年清单,按季度分批处置,避免年底集中压库。台账增加五个字段——拟退役日期、鉴定结论、注销日期、残值收入、清密确认人,整条链路就串起来了。时限上给自己一条硬约束:停用之日起六十日内必须启动处置,超过这个期限,停车占地、保险与年检的沉没成本会迅速超过残值本身。
结语
工业园区消防巡查车的退役,本质是一次跨部门的小型资产清算:技术岗判断还能不能用,财务岗核算值不值得修,后勤岗处理牌照与场地,保密岗确认信息是否清干净。把判定阈值写进制度、把材料清单做成模板、把六十日时限卡住,这件事就从每年一次的扯皮变成流水线动作。对园区而言,及时退掉一台跑不动的高龄车,往往比多买一台新车更能提升实际巡查覆盖率。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:车辆还没到强制报废年限,能不能提前处置?
A:可以,但要有依据。提前处置属于资产提前退出,需在鉴定表写明技术原因,如电池衰减导致续航不足、上装备件停产、排放限行等,并附检测报告或停产说明。理由可核查、审批链完整,审计一般认可;只写使用不便容易被退回。
Q:退役车上的警灯、警报器能拆给新车用吗?
A:这两类属管制器具,可在单位内部办移交继续使用,但必须登记编号、明确保管人,不得转让给非执法单位。涂装和标识不建议撕下复用,应在移交拆解前打磨覆盖,避免带标识流入二手市场。
Q:残值收入能不能留作下一年度的装备经费?
A:多数地区对国有资产处置收入实行收支两条线,需上缴财政或纳入预算统筹,不能直接坐支。建议在方案阶段与财务确认口径,把收入上缴、支出另列预算写进流程,避免因资金归属争议拖住处置进度。
 haisai@pevila.com
 0571-86470356
 15024516568