夜市街区警用平衡车保险怎么买:险种组合与保额测算
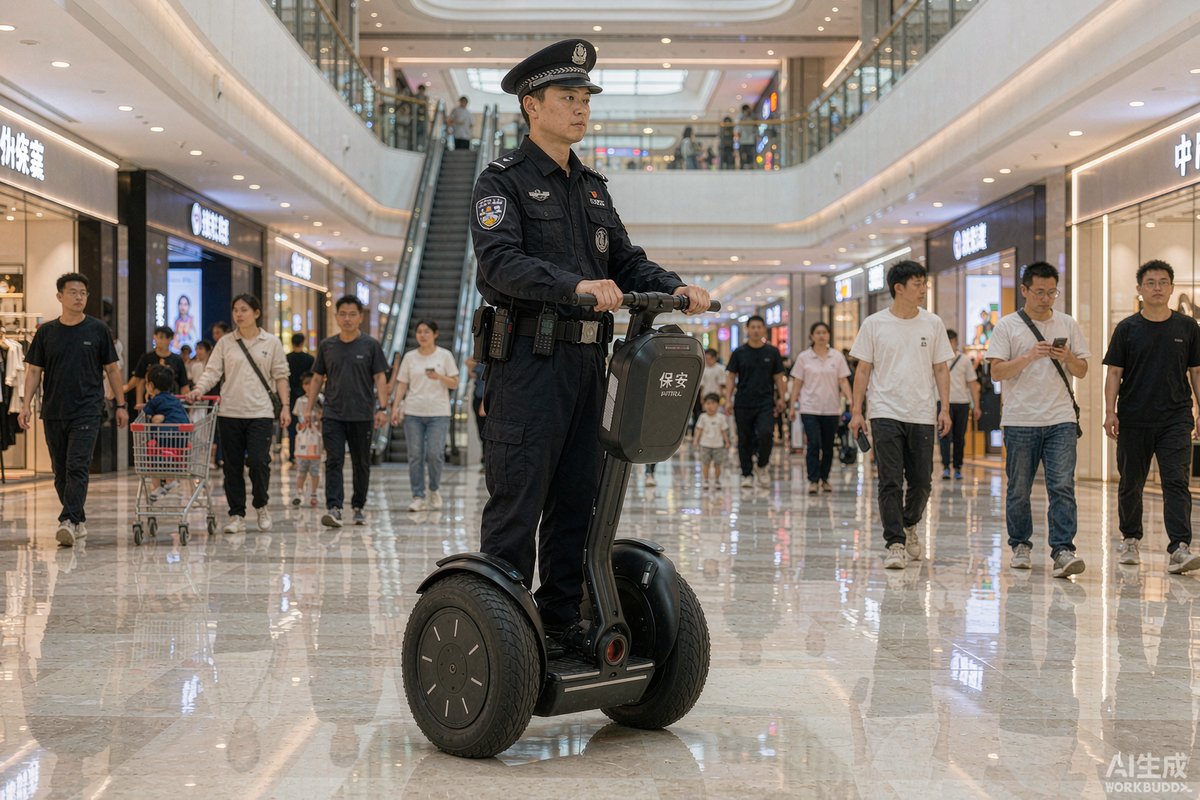
夜市街区的巡逻环境,几乎集齐了平衡车的所有风险:傍晚六点到午夜人流最密,行人随意横穿,地面有油污和积水,摊位使用明火与燃气罐,夜间视线差,儿童在人群中奔跑。一台二十公斤的车以十几公里时速碰倒老人,赔偿金额往往是车价的数倍。
保险不是给车买的,是给使用这台车可能造成的他人损失买的。
一、夜市的风险画像决定买什么险
夜市的高频风险有四类:碰撞行人造成摔伤骨折,剐蹭摊位造成货物与设备损坏,车辆被盗或被恶意破坏,电池在充电或高温环境下自燃。前三类属于第三者责任与财产损失,第四类牵涉车辆本身与场所责任。
夜市多为临时占道,场地管理方、摊位经营者、行人三方责任交织。一旦出事,先被追问的往往是"车有没有保险"。
二、先确认标的属性,再谈险种
平衡车不属于道路机动车,无法投保交强险,也不按普通乘用车承保。实务中通常有两种处理:作为固定资产或机器设备投保财产险;作为特种作业或场内代步工具,附加操作人员与第三者责任。
投保前要把车辆信息准备齐:铭牌型号、出厂编号、购置发票、使用区域、操作人数、日均使用时长。标的信息写得越具体,理赔时争议越少。
三、四类险种怎么搭
不建议只买一种。平衡车的风险横跨财产、责任和人员三块,需要组合覆盖。
| 险种 | 保障对象 | 夜市场景中的作用 |
|---|---|---|
| 财产一切险 | 车辆本体及随车装备 | 火灾、盗抢、意外损坏 |
| 公众责任险 | 第三者人身与财产 | 碰伤行人、撞坏摊位 |
| 雇主责任险 | 操作人员 | 队员摔伤、灼伤、第三方纠纷 |
| 附加电池险 | 锂电池及充电过程 | 自燃、鼓包、充电起火 |
其中公众责任险是核心,其余按预算补齐。若车辆为租赁或借用,还要确认出租方是否已投保,避免重复投保或保障空档。
四、第三者责任保额怎么测算
保额不是拍脑袋定的。人身伤亡赔偿通常参照上一年度城镇居民人均可支配收入,按二十年计算,多数省份单项已超过百万元,再加上医疗费、护理费、误工费,单次事故赔偿很容易突破一百五十万元。
建议每次事故责任限额不低于两百万元,累计限额按车辆数和使用频次配置。夜市人流密度高,一次碰撞可能涉及多人,还要关注意外事故累计赔偿是否设上限,避免首例赔完、后续无保障。
五、投保资料与承保条件
投保时要如实告知使用场景,包括巡逻区域、时段、是否在机动车道行驶、操作人员是否持证。保单通常列明使用区域,超出区域出险可能被拒赔。
承保条件一般包括:操作人员经培训并留存记录、车辆限速设定、禁止上路行驶、充电在指定区域进行、配备灭火器。这些条件不是形式,理赔时就是核查项。
六、免责与理赔争议点
常见争议有四种:一是操作人未培训或无证,被认定不属于保险责任;二是超出保单列明区域;三是车辆私自改装,加装雨棚、加大电池导致风险增加未告知;四是充电不当引发火灾,被认定管理过失。
减少争议的办法很实在:培训签到、车辆台账、充电记录、巡查轨迹都留档。理赔时能拿出证据,比反复解释有用。
七、保单台账与年度复核
建立一张保单台账,记录险种、保额、免赔额、起止日期、特别约定和理赔联系人。每季度核对车辆增减,新车及时加保,报废及时退保,避免"车在跑、保单过期"。
年度复核看三项:赔付率、免赔额是否合理、保额是否跟得上当地赔偿标准。保额每年调一次,比一次买高更省钱。
结语
夜市街区的平衡车保险,买的是风险转移而不是心理安慰。看清场景风险,确认车辆按什么标的上险,用公众责任险打底、财产与雇主险补齐,按当地赔偿标准测算保额,再把培训与充电记录留好。保单管得住,巡逻才跑得安心。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:警用平衡车能买交强险吗?
A:不能。平衡车不属于道路行驶的机动车,交强险不适用。实务中按固定资产或机器设备投保财产险,再配置公众责任险与雇主责任险,附加电池相关保障。具体承保方式需与保险公司确认,并在保单中写明使用区域。
Q:第三者责任险买多少保额够用?
A:建议每次事故不低于两百万元。人身伤亡赔偿按当地城镇居民人均可支配收入二十年计算,多数省份单项已过百万,叠加医疗、护理等费用后金额更高。夜市人流密集,还应确认累计赔偿限额,避免一次事故用完。
Q:车辆借给摊位管理方使用,出险怎么算?
A:先看保单是否允许他人使用,以及使用区域是否覆盖。若未告知保险公司而转借,可能被拒赔。稳妥做法是在投保时列明使用方,或由实际使用方自行投保,并在借用协议中写明责任划分与保险责任。
 haisai@pevila.com
 0571-86470356
 15024516568