国有林场无人巡逻车的保险怎么买:险种搭配与投保误区
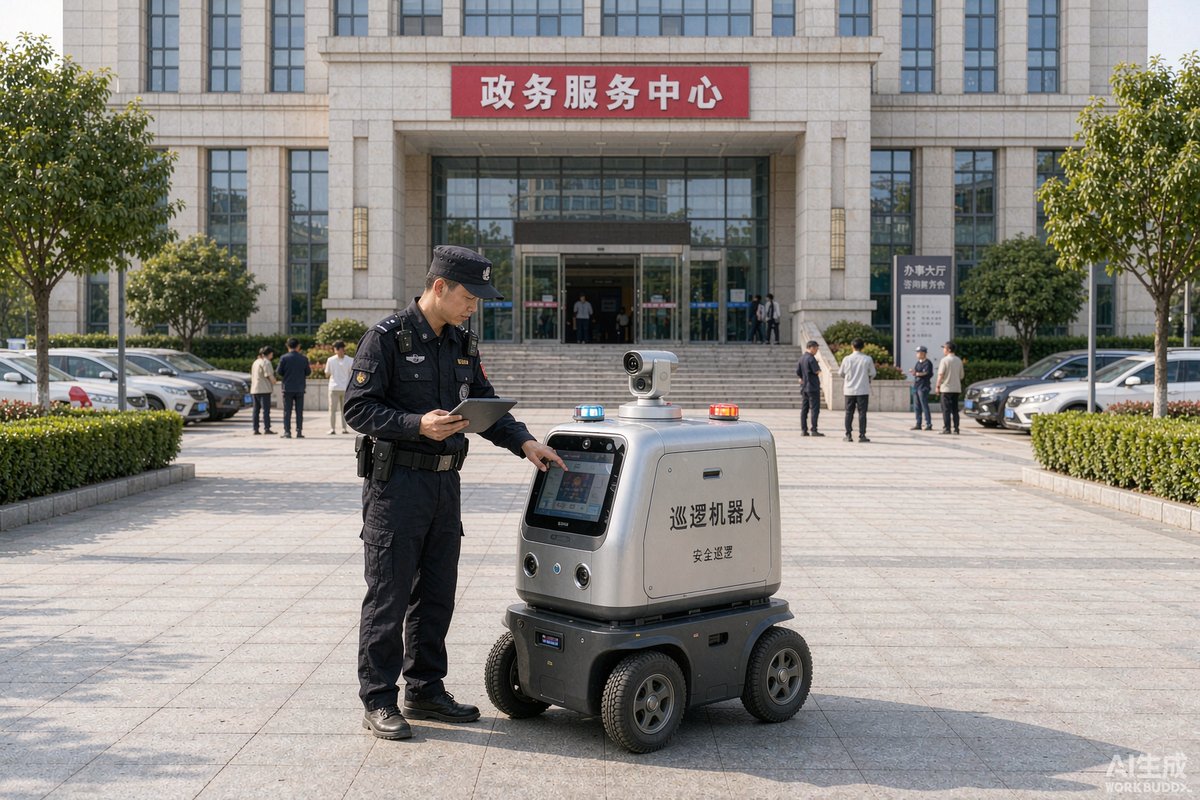
国有林场的无人巡逻车,投保时最容易卡在一个问题上:它到底算"车"还是算"设备"。保险公司承保口径不同,出险后的赔付结果可能相差很大。
更现实的难点在林区工况。林道多为碎石和土路,雨后有塌方与积水;林区通信覆盖不全,远程接管容易中断;无人车按预设路线巡林,一旦撞上巡护员的摩托车或撞坏防火设施,责任认定比城市道路复杂得多。投保方案必须按林场真实工况设计,不能套用城市巡逻车的模板。
一、先厘清车辆属性与上路资格
投保前确认三件事。第一,车辆是否在工信部产品公告内、能否登记上牌。能上牌的按机动车承保,交强险为法定必备;不能上牌、仅在林场内部道路使用的,多数按场(厂)内专用机动车辆处理,交强险不适用,只能投保商业责任险。属性判断错了,保单再全也可能被认定不属于保险标的。
第二,使用性质。林场自用与对外提供巡护服务,在保单上填写的性质不同,费率与免责条件也不同。第三,作业区域。把林场道路、林班内部土路、防火隔离带的名称和范围书面告知保险公司,并在批单中明确承保区域。很多纠纷源于出险地点在列明范围之外。
二、险种怎么搭配
无人巡逻车的核心风险是"车辆自身损失"和"运行中造成他人损害"两条线,一张交强险解决不了。
| 险种 | 是否建议投保 | 覆盖风险 | 林场场景要点 |
|---|---|---|---|
| 交强险 | 可上牌车辆必保 | 第三方人身伤亡与财产损失 | 额度有限,不能作为唯一保障 |
| 第三者责任险 | 建议必保 | 撞人、撞车、撞坏防火设施 | 林区道路无标线,责任易争议 |
| 车辆损失险 | 建议必保 | 碰撞、倾覆、火灾、自然灾害 | 需含车载感知设备与电池 |
| 机器损坏险 | 按需 | 非外力导致的电气、机械故障 | 适合高价值计算与感知单元 |
| 操作人员意外险 | 建议投保 | 安全员、维护人员受伤 | 随车与远程值守人员均需覆盖 |
林场的特殊之处在于三者险的必要性。林区常有巡护员骑车、村民进山、施工车辆通行,无人车在视线受阻的弯道会车,一旦碰撞,人身伤亡赔偿远高于车辆本身价值。三者险保额建议不低于100万元,周边有村庄的可提至200万元。
车损险要注意承保范围。电池、激光雷达、摄像头的价值可能占到整车一半以上,投保时要确认这些部件是否属于保险标的、是否有单独免赔。部分保单把"电子元器件受潮、进水"列为免责,而林区雨季湿度大,这一条必须提前谈。
三、免赔额与附加条款怎么谈
林区两类事故高频:托底剐蹭与雨后陷车导致电机进水。这两类在标准条款里往往设了绝对免赔额或免赔率,谈的时候争取三件事。
其一,约定单次事故免赔额上限,避免小额高频事故反复自掏。其二,把涉水情形扩展为"林道积水路段通行",明确积水不超过某一深度时的赔付口径,防止被认定为故意涉水。其三,逐项列明自然灾害范围,林区常见的滑坡、落石、树木倒伏砸车,不要依赖笼统表述。
若车辆由厂家提供远程接管服务,保单中应约定操作主体的责任划分。远程操作导致的损失若被认定"非被保险人操作",责任就悬空了。稳妥做法是要求厂家出具服务责任承诺,并在采购合同中约定由其投保相应责任险。
四、理赔取证:林区最难的一环
林区出险往往没有目击者、没有监控、没有清晰车道线,取证能力直接决定能否足额赔付。建议建立三套留痕机制。
一是行驶数据留存。无人车自带定位、视频与运行日志,确保本地与后台双备份,保存期不少于六个月,出险后第一时间导出。
二是现场固定流程。安全员先拍照(全景、碰撞点、周边地貌、车牌),设置警示标志,再报交警或属地派出所、报保险公司。涉及林木与防火设施损坏的,同步通知资源管理部门登记。
三是一车一档。保单、批单、安全员培训记录、维护记录、年检记录集中管理。保险公司拒赔的常见理由之一就是"未按规定维护",完整档案是最直接的抗辩材料。
五、最容易踩的四个投保误区
误区一:认为上了交强险就够了。交强险的财产损失赔偿限额很低,撞坏一段隔离带或一台监测设备就可能超出。
误区二:按普通电动车投保。车身尺寸、重量、速度与普通电动车不同,出险后可能被认定未如实告知。
误区三:忽略安全员资格。无人车不等于无人管,随车安全员与远程操作员须经培训并留存记录,否则可能被认定操作不当而扣减赔付。
误区四:保单生效前就上线运行。车辆到货、验收、培训、投保之间有时间差,务必确认起保日期早于正式巡林日期。
结语
国有林场无人巡逻车的保险,核心是把车辆属性、林区工况、远程操作责任三件事在保单里说清楚。交强险打底,三者险提到百万元级,车损险覆盖电池与感知设备,附加条款逐项谈妥滑坡落石与涉水情形,再用数据留痕补齐证据链。做到这几步,巡林时才真正放心。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:只在林场内部道路跑的无人巡逻车,需要买交强险吗?
A:不能上公共道路、仅在林场内部使用的车辆,交强险通常不适用,应投保商业三者险与车损险。但若车辆需经公共道路转场,必须先完成登记上牌,否则无牌上路出险后商业险可能拒赔。
Q:无人巡逻车的电池和激光雷达能单独投保吗?
A:多数情况下作为车辆组成部分随车损险承保,但部分条款对电子元器件受潮、进水设了免责。投保时应书面确认电池与感知设备是否属于保险标的,并争取把林区雨季涉水情形写入附加条款。
Q:远程接管过程中发生事故,责任怎么划?
A:取决于操作主体。若由林场人员操作,按被保险人责任处理;若由厂家远程接管,应在采购合同中要求厂家投保操作责任险并出具承诺。投保时把这一条写进保单特别约定,避免出险后互相推诿。
 haisai@pevila.com
 0571-86470356
 15024516568