步行街安保巡逻装备的车辆保险怎么买:保费构成与投保要点
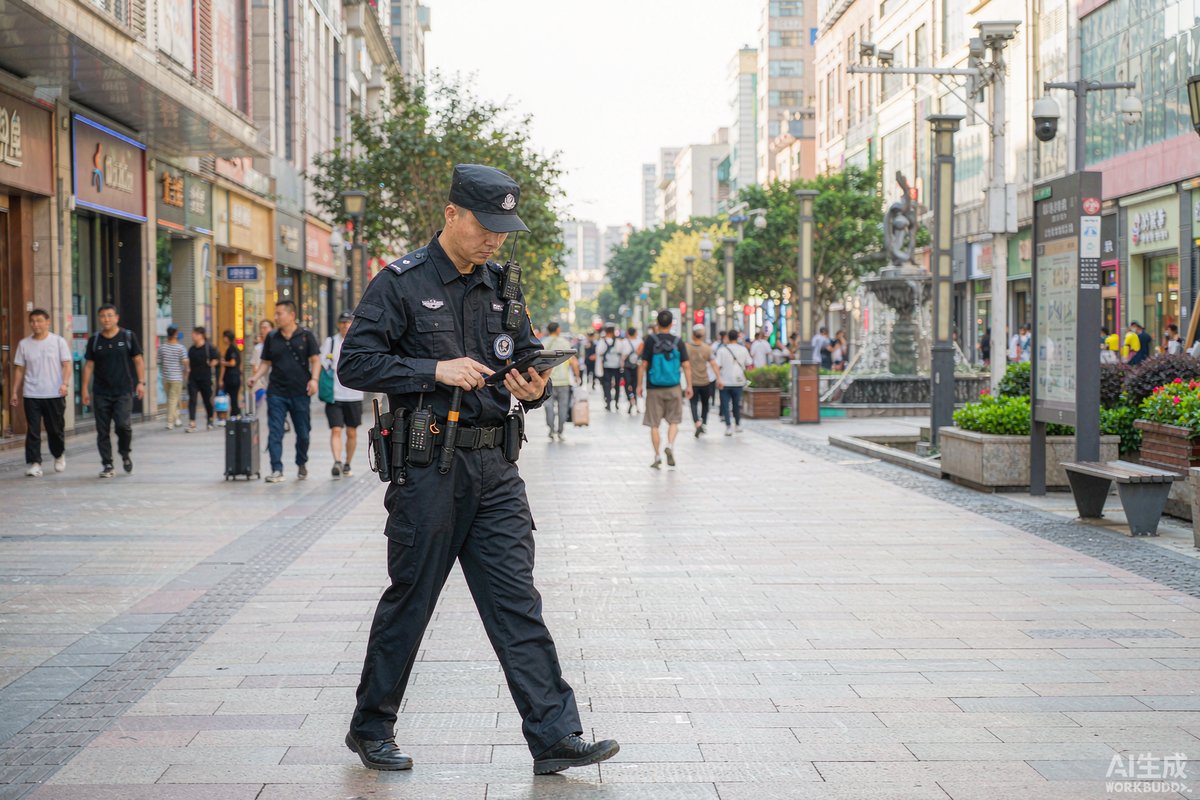
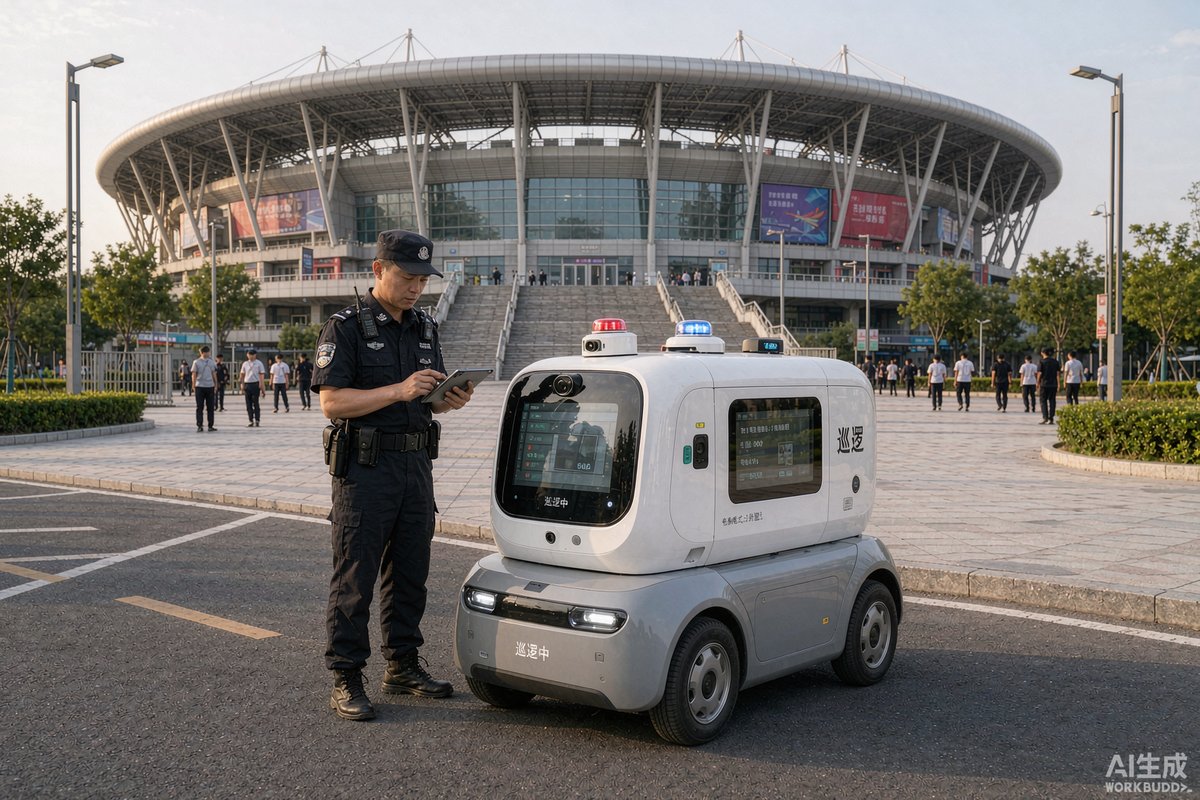
步行街是城市里最"挤"的巡逻场景之一。节假日峰值客流可以达到平时的数倍,摊位外延、商户堆货、外卖车辆穿行,留给巡逻车辆的通道常常只剩两米宽。地面还往往是石材铺装、木栈道或景观砖,撞坏了修复费用按平方米算,比修车贵得多。
在这种环境里买保险,思路不能照搬园区。下面按"看清风险—配好结构—算准保费—备齐资料—管住二次事故"的顺序讲。
一、把风险摊开:步行街的四类损失场景
投保前先把可能发生的损失列全,才知道该买哪几项。步行街巡逻装备的损失场景大致有四种。
第一种是撞人。行人多、注意力分散,尤其是老人、儿童和低头看手机的人,巡逻车辆即便低速也可能造成伤害。这类损失的特点是金额弹性大,轻微擦伤与骨折的赔偿可能相差十倍以上。
第二种是撞固定物。景观灯柱、花箱、隔离石墩、商铺门头、玻璃橱窗,都是高价修复对象。石材铺装的单块更换往往还要整片拆装,费用容易超出预期。
第三种是撞流动财产。商户摆在外面的货架、遮阳伞、临时摊位,以及外卖骑手的电动车、顾客停放的自行车。这类财产产权分散,定损需要多方确认。
第四种是车辆自身损坏与人员受伤。巡逻车本身被撞、翻倒、被泼洒污物,或队员骑行中摔伤。
四类风险里,固定物与流动财产的赔偿往往被低估,因为它们不像人身伤害那样有明确的社会关注度,但金额可能同样可观。
二、险种结构:三层+一个附加
按上面的四类损失,险种可以搭成三层,再加一个常被忽略的附加。
| 层级 | 险种 | 对应损失 | 配置建议 |
|---|---|---|---|
| 第一层 | 交强险(如属机动车) | 对第三方的基本赔偿 | 依法必投,限额有限 |
| 第二层 | 第三者责任险 | 人身与财产赔偿 | 核心险种,保额要足 |
| 第三层 | 车上人员责任险或雇主责任险 | 队员受伤 | 按实际载员投保 |
| 附加 | 车辆损失险或财产险 | 车辆自身损坏、被盗 | 按车队价值投保 |
如果车辆属于非机动车或场内专用设备,交强险这条路走不通,则应以公众责任险为主干,把"经营场所内因管理不善造成第三方人身财产损失"这一块兜住,再用雇主责任险覆盖队员,用财产险覆盖车辆。
附加部分建议增加一项"公共设施损坏扩展"。普通第三者责任险对道路、护栏、绿化等公共设施的赔付常有限制,而步行街恰恰满眼都是这类设施。打电话问一句"景观设施和铺装算不算赔付范围",可能省下未来一大笔钱。
三、保费由什么构成
很多单位比价时只看总价,不看构成。了解保费怎么算出来,谈判才有依据。
第三者责任险的保费主要取决于保额、车辆类型、使用性质和历史赔付记录。保额翻倍不等于保费翻倍,通常递增幅度低于保额增幅,因此在预算允许时适度提高保额,性价比往往更好。
车损险的保费与车辆购置价、车龄、车型维修成本相关。电动巡逻车的电池价格占比高,一旦定损涉及电池更换,费用上升明显,投保时确认电池是否在保障范围内很关键。
车上人员责任险按座位数与每人保额计费,人数多、保额高则保费上升。若队伍中部分人员已有团体意外险,可与承保方沟通避免重复投保。
费率浮动方面,部分承保机构会根据安全管理水平给予优惠,比如提供巡逻制度、培训记录、车辆点检表。这些材料平时就有,提交一下可能换来几个点的折扣。
四、投保资料与常见卡点
资料准备不充分,核保会被反复打回,甚至被加限制条件。建议一次备齐以下内容:营业执照或单位证明、车辆清单(含车架号与购置价)、使用区域说明、驾驶人名单及岗位、上年度出险记录、安全管理文件。
三个常见卡点要提前想好应对。
卡点一是使用区域描述。有些单位图省事写"市区道路",实际却在步行街和商业综合体内运行。用途与区域描述不实,是拒赔最常见的原因之一。应如实写明"商业步行街及周边广场,限速行驶,不进入机动车主路"。
卡点二是驾驶人范围。步行街安保队伍人员流动较快,如果保单只列明固定几人,新人上岗后出险可能被拒。建议在条款中约定"经使用单位培训并备案的驾驶人员均可驾驶",并做好内部备案台账。
卡点三是车辆增减。新购车辆、报废车辆都要及时批改。有的单位年中新增五台车却没批改,出险后才发现未投保。
五、理赔之外:管住二次事故
保险是事后补偿,真正降低总成本的是减少事故本身。步行街场景有三个可操作的着力点。
一是控制速度与时段。节假日高峰时段,巡逻车辆应降低速度甚至改为步行巡查,把车辆安排在客流较少的时段和路线。这不是退让,而是把风险从源头移开。
二是把事故记录做扎实。巡逻车配前后记录设备,出警时先拍全景再挪车。步行街商户多、监控多,事故后应尽快联系管理方调取公共视频,避免录像被覆盖。
三是建立事故复盘机制。每季度汇总事故类型、时段、路段,找出高频点位。如果某个转角每月都撞,那可能不是驾驶员的问题,而是视线或动线设计的问题,应向管理方提出加装反光镜或调整摊位。能通过改造环境消除的风险,比买再高的保额都划算。
结语
步行街的巡逻装备保险,关键是别只盯着撞人一种风险。把固定设施、流动财产、队员受伤一并纳入考虑,用第三者责任险做主干,附加公共设施扩展,按实际驾驶人与使用区域如实申报,再配合限速、记录与点位复盘压降事故率,这套组合才能在人来人往的步行街上真正兜住底。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:巡逻车撞坏步行街的石材铺装,保险赔吗?
A:通常属于第三者责任险的财产损失项,但需确认条款对公共设施、道路铺装是否有除外或限额约定。理赔时需管理方出具修复方案与报价,建议出险后立即拍照并联系物业登记,避免修复后再索赔导致定损困难。
Q:节假日临时增加巡逻人员,需要每次批改保单吗?
A:不需要逐人批改。建议在投保时约定"经培训备案的驾驶人员均可驾驶"的条款,并在内部建立驾驶人备案台账,人员变动时更新台账即可。若条款无法扩展,则需按批次向承保方报备。
Q:车只在步行街内跑,买交强险是不是浪费?
A:是否投保交强险取决于车辆登记属性。若属机动车则依法必投,不能省;若属非机动车或场内设备,则应以公众责任险为主干替代。建议先向属地交管部门确认属性,再决定投保路径。
 haisai@pevila.com
 0571-86470356
 15024516568