安保巡逻装备车辆保险怎么买:大型医院场景投保详解
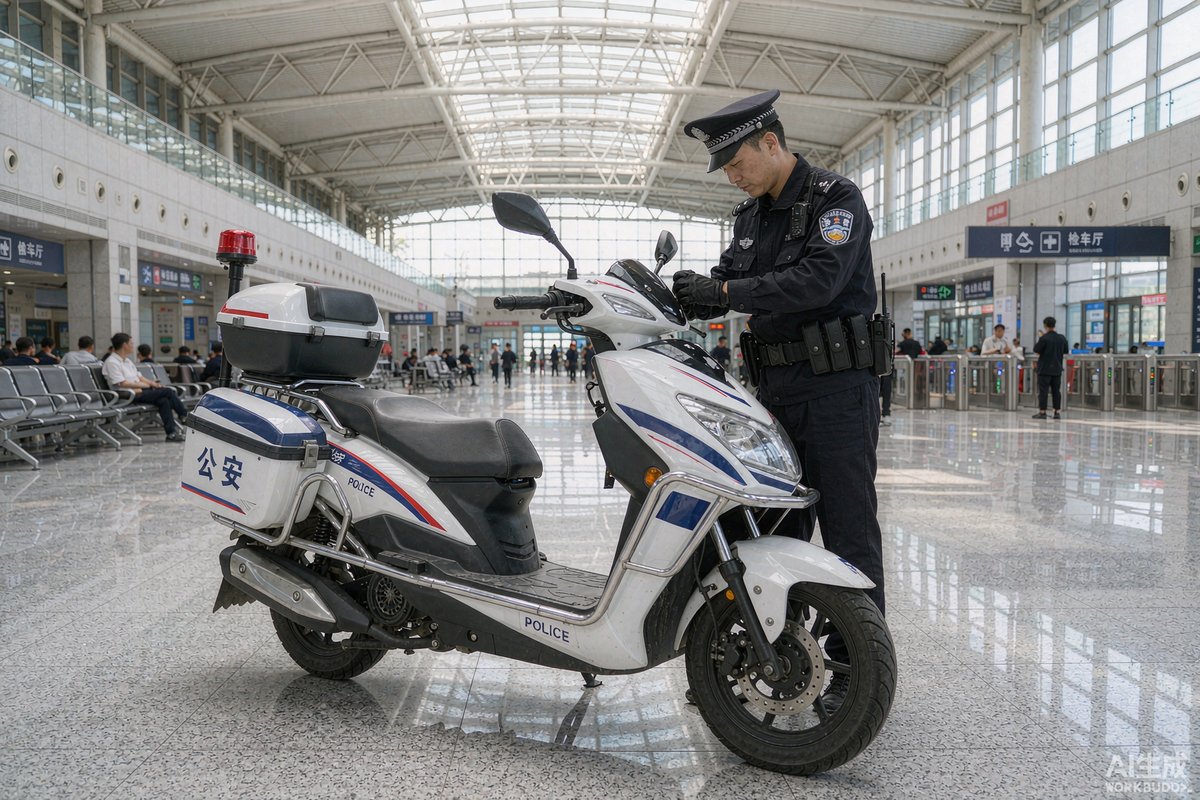
大型医院的院区,可以说是城市里人员构成最复杂的场所之一:门诊楼前人流密集,急救通道车辆抢行,住院部周边老人和儿童多,地下车库狭窄昏暗。安保巡逻车每天在这些区域穿行,发生剐蹭、碰撞甚至伤人的概率并不低。
很多医院在采购巡逻车时,把保险当成"随车赠送"或"随便买一份",等到真正出险才发现保障缺口很大。下面按投保的实际顺序,把关键问题讲清楚。
一、先识别风险:医院院区的四类事故
投保前要先知道风险在哪里。医院院区的巡逻车事故,大致可以归为四类。
| 事故类型 | 典型情形 | 主要后果 |
|---|---|---|
| 碰撞剐蹭 | 车位狭窄、转弯处与私家车相撞 | 车辆维修、第三方车辆损失 |
| 伤及行人 | 门诊楼前撞到患者或家属 | 医疗费、误工费、伤残赔偿 |
| 财产损坏 | 撞坏门禁、道闸、绿化、护栏 | 公共设施修复费用 |
| 货物与设备损失 | 车上装备被盗或损坏 | 装备重置成本 |
四类之中,伤及行人是医院场景最需要优先覆盖的风险。患者本身可能行动不便、反应较慢,一旦受伤,赔偿金额和后续纠纷都远高于普通车辆事故。
此外,巡逻车多属于低速电动车或非机动车类装备,是否能按机动车投保、能否挂牌上路,各地规定不同。这一点必须先向当地交管和承保机构确认,再谈具体险种。
二、险种组合:交强险之外必须补的三块
如果当地允许按机动车登记,交强险是基础,但交强险的赔偿限额有限,尤其涉及人身伤害时往往不够。因此在交强险之外,建议重点补充三块保障。
第一块是第三者责任险。这是巡逻车最核心的险种,覆盖对第三方人身和财产的赔偿责任。医院场景建议保额不低于一百万,重点院区可提高到两百万。
第二块是车上人员责任险。巡逻队员在车上发生事故受伤,需要这部分保障。按实际载员人数投保,不要只投保驾驶人一人。
第三块是车辆损失险。低速电动车维修成本不低,尤其是电池和车身覆盖件。车损险可以覆盖碰撞、倾覆、火灾、自然灾害等造成的车辆损失。
如果车辆属于非机动车或无法登记上牌,则需要通过雇主责任险、公众责任险或专门的装备综合险来覆盖。这一点务必请保险经纪或承保机构出具书面方案,不要只听口头说明。
三、保额设定:按医院规模分级
保额不是越高越好,但也不能按最低标准凑数。建议按院区规模和巡逻车运行环境分级设定。
| 院区类型 | 第三者责任险 | 车上人员每人 | 说明 |
|---|---|---|---|
| 社区医院、门诊部 | 50 万—100 万 | 20 万—30 万 | 人流量较小,路线简单 |
| 区县级综合医院 | 100 万—150 万 | 30 万—50 万 | 门诊高峰人车混行 |
| 大型三甲医院 | 200 万起 | 50 万起 | 院区大、人流密集、急救通道复杂 |
大型三甲医院的院区往往同时存在门诊、急诊、住院、科研、后勤多个功能区,巡逻车需要穿行其间,风险点极多。保额设定应当以"一次严重人身伤害能够覆盖"为底线,而不是以保费便宜为标准。
四、投保流程:六步走完不留缺口
第一步,确认车辆属性。向当地交管部门确认巡逻车属于机动车还是非机动车,能否上牌。
第二步,整理车辆清单。逐台登记车辆型号、编号、购置价、使用部门、驾驶人名单。
第三步,明确驾驶人范围。巡逻车通常多人轮换使用,投保时要写明"指定驾驶人"还是"允许他人驾驶",后者保费略高但更符合实际。
第四步,询价比选。建议至少向三家承保机构询价,重点比较保额、免赔条款和附加服务,而不是只比总保费。
第五步,如实告知。车辆用途、行驶区域、驾驶人情况都要如实填写。隐瞒用途可能导致出险后拒赔。
第六步,保单归档。保单、条款、批单统一归档,并把关键条款摘录成卡片发给驾驶人。
五、理赔要点:医院场景最容易卡住的三个环节
第一个环节是责任认定。院区内的事故往往没有交警到场,责任划分依赖现场证据。因此巡逻车必须配备行车记录设备,并确保录像完整可调取。
第二个环节是伤者治疗。涉及患者的赔偿,医疗费用可能持续较长时间。建议出险后第一时间报案,保留所有票据和诊断材料,不要在未定责前私下承诺赔偿金额。
第三个环节是公共设施定损。撞坏道闸、门禁、绿化等,需要医院后勤部门出具修复报价或发票,否则保险公司难以核定。建议出险后立即拍照并联系后勤部门登记。
理赔快不快,很大程度上取决于出险当时记录得全不全。建议给每台车配一份"出险处置卡",写明报案电话、拍照要点和需要保留的材料清单。
六、常见误区与年度复核
误区一:只买交强险。交强险的财产损失和医疗赔偿限额都很有限,医院场景远远不够。
误区二:把巡逻车当成"设备"投保。设备险通常只保财产损失,不保第三方责任,两者不能互相替代。
误区三:驾驶人不在名单内。轮班使用时如果出事的是未列明人员,可能影响理赔,投保时应明确扩大驾驶人范围。
误区四:保单买了就不管。车辆增减、使用区域变化、驾驶人更替,都需要及时批改。
建议每年做一次保险复核,对照上一年度的出险记录、车辆数量变化和院区改造情况,调整保额与险种。保险不是一次性的采购动作,而是随院区变化持续调整的管理工作。
结语
大型医院场景下的巡逻车辆保险,关键在于认清"伤人风险优先"这一条。先确认车辆属性能否按机动车投保,再以第三者责任险为核心搭好组合,按院区规模设定保额,投保时如实告知驾驶人范围,出险时靠记录设备和完善的处置流程减少扯皮。每年复核一次,让保单跟得上院区的变化,保障才不会出现缺口。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:医院巡逻车属于电动车,能买机动车保险吗?
A:要看当地对车辆的定性。若可登记上牌并取得号牌,一般可按机动车投保;若属非机动车或场内专用设备,则需通过公众责任险、雇主责任险或装备综合险覆盖。建议先向属地交管部门确认,再与承保机构沟通方案。
Q:巡逻车只在院内行驶,还需要买保险吗?
A:需要。院内人流量大,伤人和损坏设施的风险并不低,且赔偿与是否上路无关。建议至少配置第三者责任险和车上人员责任险,保额按院区规模设定。
Q:车辆由多名保安轮换使用,投保时怎么写驾驶人?
A:建议选择允许他人驾驶的条款,并在投保时提供实际驾驶人名单及岗位说明。若只列明一人,其他人员驾驶出险可能影响理赔。人员变动后要及时批改保单。
 haisai@pevila.com
 0571-86470356
 15024516568