燃气储配站无人巡逻车车辆保险怎么买?投保要点与条款核对
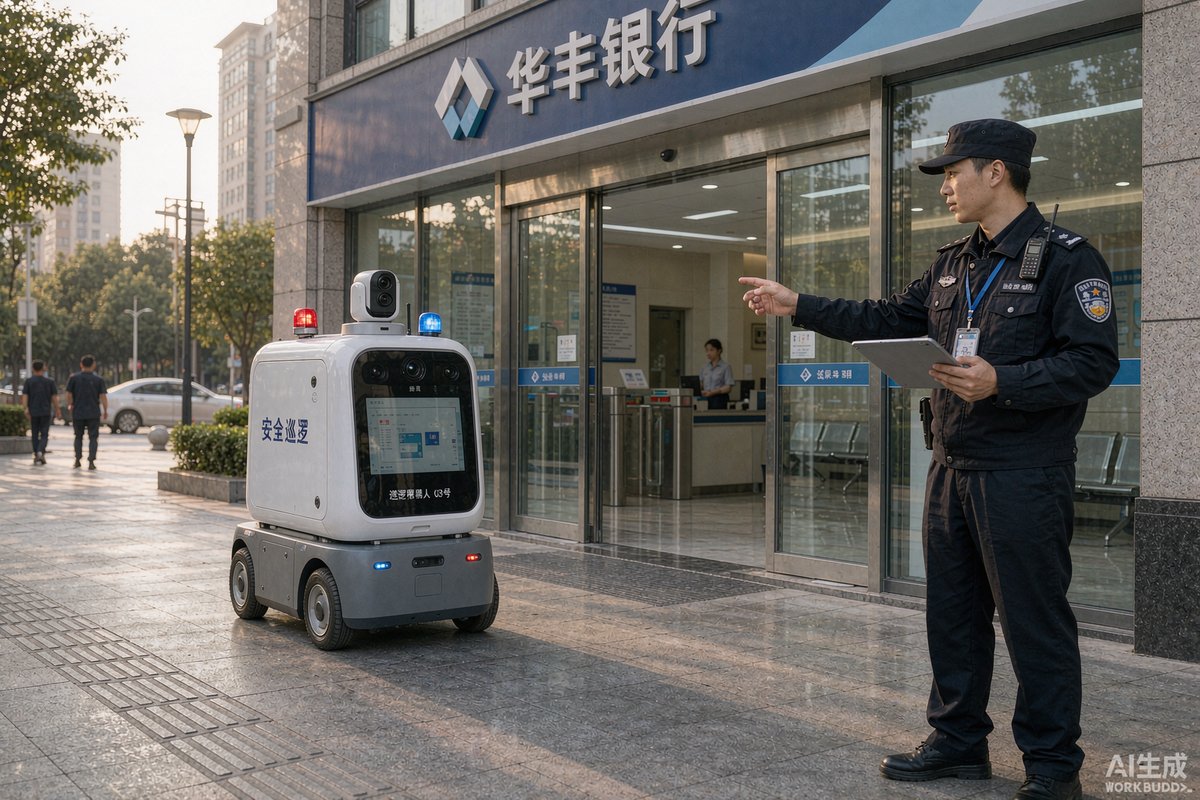
燃气储配站采购无人巡逻车,通常会在采购流程的最后阶段才想起保险。但这类场站的投保难度并不低:一方面站内是易燃易爆环境,罐区、装卸台、调压设备对安全距离和动火管控要求严格;另一方面无人巡逻车属于新型设备,保险公司对其风险特征了解有限,报价时容易要么高估、要么在条款里设置较多除外责任。
如果投保时没有把场的特殊性讲清楚,出险后很可能陷入「这不属于保险责任」的争议。下面从险种、告知、条款、理赔四个环节展开,帮助场站和安保公司把这份保单买明白。
一、先明确:无人巡逻车在场站里承担什么角色
险种怎么选,取决于车辆的实际使用方式。燃气储配站的无人巡逻车,常见任务有三类:一是罐区外围与周界的定时巡检,监测泄漏、异常人员与车辆;二是装卸作业时段的通道巡查;三是夜间与节假日的人防替代,配合固定监控形成覆盖。
这三类任务的共同点是车辆在爆炸性气体环境中运行。这一点决定了投保时不能把它当作普通园区代步设备。车辆是否具备防爆改造、巡检路线与罐区的安全距离、是否进入装卸作业区,都会影响风险评估。投保前建议先画一张运行区域图,把车辆允许进入与禁止进入的区域标清楚,这张图既是安全管理依据,也是向保险公司说明风险的底稿。
二、险种组合:三项基础加两项补充
常规的投保组合是「车辆损失险+第三者责任险+附加设备险」三项基础,再视场站需求补充「安全生产责任险」或「雇主责任险」。
车辆损失险覆盖车辆本体及车上设备的损坏,包括碰撞、倾覆、火灾、雷击等。无人驾驶车辆还要特别关注「系统故障导致的自损」是否在保障范围内,部分条款把软件缺陷导致的损失列为除外,需要在投保时确认。
第三者责任险覆盖车辆造成他人人身伤亡或财产损失。燃气场站的特殊性在于,一旦车辆碰撞导致管线或阀门受损,损失规模可能远超普通事故。建议保额不要按车辆价值设定,而按场站最坏情况下的潜在损失评估,必要时提高保额或采用分层投保。
附加设备险覆盖车载雷达、相机、通信模块等外挂设备。这些设备价值不低,且容易被单独损坏或被盗,建议单独列明保额,避免与车体共用额度。
| 险种 | 主要保障 | 本场景需特别确认 |
|---|---|---|
| 车辆损失险 | 车体与车上设备损坏 | 系统故障、软件缺陷是否除外 |
| 第三者责任险 | 他人人身与财产损失 | 保额是否覆盖管线受损的连带损失 |
| 附加设备险 | 雷达、相机、通信模块 | 是否需单独列明保额 |
| 安全生产责任险 | 生产安全事故的赔偿责任 | 是否覆盖巡检设备引发的事故 |
| 雇主责任险 | 员工在工作中的伤亡 | 是否含随车值守人员 |
三、投保告知:这些情况必须主动说明
保险合同的如实告知义务是双向的。场站在投保时若隐瞒车辆进入罐区、或未说明车辆经过防爆改造,出险后就可能被认定为未履行告知义务,影响理赔。
建议在投保单的「特殊说明」栏主动写明五项内容:车辆在爆炸性气体环境中运行、车辆是否具备防爆认证、日常巡检路线与罐区的安全距离、值守人员配置、以及车辆是否具备远程接管能力。主动告知不等于加费,很多时候只是让保险公司把除外责任写清楚,反而减少了后续争议。
另外要说明车辆的所有权与使用关系。如果车辆由安保公司提供并派驻人员,场站只是使用方,那么投保主体、被保险人与实际使用人之间的关系需要在保单中理顺,避免出险时出现「谁有保险利益」的争议。
四、条款核对:五处最容易埋雷的地方
拿到保单后,建议逐条核对以下五项。
第一,使用区域限制。部分条款会限定车辆在特定区域内使用,超出区域即不赔。燃气场站的巡检路线若跨罐区、装卸区与办公区,要确认保单是否覆盖全部区域。
第二,驾驶员或操作人员资格。无人巡逻车是否需要持证操作、是否要求经过厂商培训,条款里通常有规定。若未满足,出险时可能被拒赔。
第三,免赔额与免赔率。关注单次事故免赔额、以及是否按损失比例设置免赔率。场站内的小额刮擦频繁,免赔额过高会导致实际赔付有限。
第四,除外责任。重点看是否排除「违反安全操作规程」「未按规定维护保养」「在禁火区使用非防爆设备」等情形。这些条款与场站日常管理直接相关,需要让安保与安全部门共同确认能否做到。
第五,理赔时效与查勘要求。条款通常要求出险后及时报案并保护现场,无人巡逻车的现场证据主要来自车载记录与监控录像,要确认保险公司是否认可电子证据,以及数据保存期限是否满足要求。
五、保费影响因素与控费思路
保费高低主要受四个因素影响:车辆价值、使用环境风险等级、历史出险记录、以及安全管理水平。燃气场站的使用环境风险等级偏高,这一项无法改变,但后两项可以通过管理改善。
控费思路有三条。一是完善安全管理制度并留存记录,投保时作为风险改善的证明材料,部分保险公司会给予费率优惠。二是控制小额出险频次,把刮擦、灯具损坏等小额损失纳入自留,避免因频繁出险导致次年费率上浮。三是合理设置免赔额,用可承受的自留额换取更低保费。
需要提醒的是,不要为了压低保费而缩减第三者责任险的保额。燃气场站一旦发生连带事故,赔偿规模可能远超预期,这一项的保障应当优先保证。
六、出险后的理赔准备
无人巡逻车出险,证据链比普通车辆更重要。建议平时就做好三项准备:车载记录定期导出备份、巡检轨迹在平台留存不少于三个月、以及每次出勤前拍摄车辆状态照片。
出险时的处理顺序建议为:立即停止车辆运行并保护现场、通知值班负责人与安全部门、按保单要求时限报案、调取车载记录与周边监控、配合查勘并提交材料。若涉及罐区或管线,应先按安全规程处置,再处理保险事宜,不能为了保全现场而延误安全处置。
材料准备上,通常需要事故说明、现场照片与视频、车辆行驶与巡检记录、维修报价或定损单、以及相关人员资格证明。提前把这些材料的模板准备好,出险时按清单提交,能明显缩短理赔周期。
结语
燃气储配站无人巡逻车的保险,难点不在买不买,而在买得对不对。先把运行区域与任务讲清楚,按三项基础加两项补充搭好险种组合,投保时主动履行告知义务,拿到保单后逐条核对区域、资格、免赔与除外责任,平时把记录留存做扎实。这样一份保单,才在真正需要时靠得住。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:无人巡逻车没有驾驶员,第三者责任险还能买吗?
A:可以买,但需要向保险公司说明车辆的运行方式与远程接管机制。部分产品对无人驾驶设备有专门条款,投保时应确认操作人员的定义、远程接管人的资格要求,以及系统失效时的责任划分,避免出险后因主体不明产生争议。
Q:场站已经有安全生产责任险,还需要单独买车险吗?
A:需要。安全生产责任险主要覆盖生产安全事故的赔偿责任,车险覆盖的是车辆本身的损失与车辆造成的第三者损失,两者保障范围不同。建议两者并存,并在投保时明确各自的责任边界,避免重复投保或出现保障空档。
Q:车辆只在站内运行,不办牌照也能投保吗?
A:多数情况下可以,但险种与条款会与非道路车辆不同,通常按场内设备或特种设备投保。投保时应提供车辆型号、用途与运行区域说明,并确认保单是否覆盖站内全部巡检路线,尤其是罐区周边的路段。
 haisai@pevila.com
 0571-86470356
 15024516568