在图书馆,无人巡逻车车辆保险怎么买?保险投保一文说清
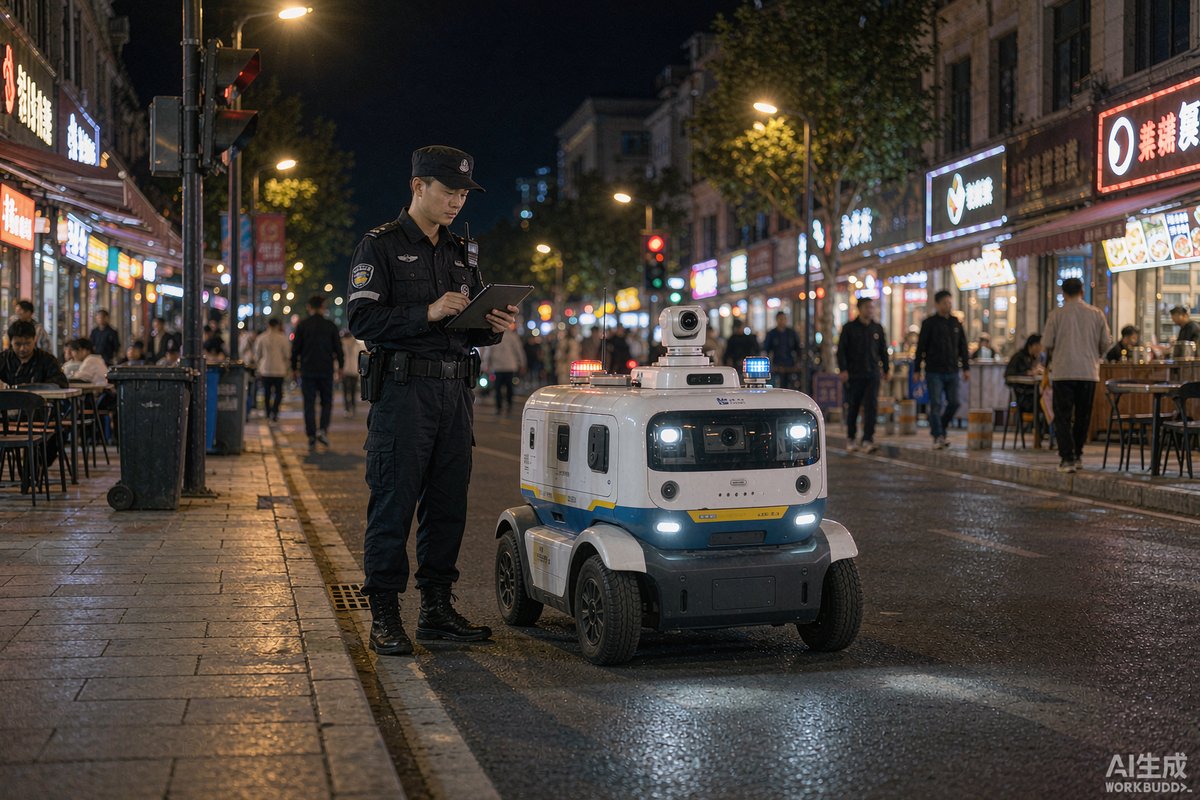
无人巡逻车在图书馆场景的应用越来越多:馆前广场、地下车库、馆内大厅都能见到它低速巡航的身影。设备本身不贵,但一旦在人流密集区域发生剐蹭、碰撞或惊扰读者,赔偿与舆情成本远超车价。保险就是把这个风险转移出去的核心工具,关键是买对、买全、买明白。
一、图书馆场景的风险特征与保险需求
图书馆属于半开放公共空间,读者构成包括大量老人、儿童与自习人群。无人巡逻车的风险点主要有三类:一是低速碰撞,车库出入口和通道拐角处剐蹭私家车或行人;二是第三者受伤,儿童出于好奇触摸、拦停车辆时被碰倒;三是自身损失,设备被恶意损坏、暴雨进水或失窃。对应地,保险需求集中在第三者责任险和设备损失险两大类,读者人身风险高的馆区还应叠加公众责任险。
二、险种组合:一个参考配置方案
针对图书馆场景,建议按下表配置险种:
| 险种 | 保障对象 | 建议保额参考 |
|---|---|---|
| 第三者责任险 | 被撞行人、被剐蹭财物 | 不低于五十万元每次事故 |
| 车身损失险 | 车辆碰撞、进水、盗抢损失 | 按车辆购置价足额投保 |
| 公众责任险 | 馆内读者、访客人身伤害 | 结合馆方整体保额统筹 |
| 附加医疗险 | 第三者轻微伤医疗费 | 每次事故一至两万元 |
其中第三者责任险是绝对核心,无人设备没有交强险的成熟通道,第三者险就是唯一的责任兜底,保额宁高勿低。
三、投保主体:馆方买还是运营方买
这要看运营模式。若无人巡逻车由厂商或第三方运营公司部署、馆方只是场地提供方,应在合作合同中写明运营方为投保义务人,馆方列为附加被保险人;若是馆方自购车辆自主运营,则由馆方作为投保人,并注意把值班的安保外包人员纳入操作责任范围。无论哪种模式,合同里都要附上保单复印件并核验在有效期内,杜绝"口头说有保险"的情况。派维拉在无人巡逻装备交付时可协助客户对接保险公司,提供设备技术参数用于核保。
四、影响保费的关键因素与省钱空间
无人巡逻车的保费主要由四项因素决定:车辆价值与最高时速、运行区域的人流密度、历史出险记录、是否配备主动制动与避障功能。想控制保费可以从三处入手:优先选择带激光雷达与紧急制动功能的车型,主动安全配置通常能带来费率优惠;设置电子围栏把运行范围与读者密集的自习区分开;运营数据留痕完整,向保险公司证明低风险运行记录,续保时议价空间更大。反之,隐瞒室内运行工况会导致理赔纠纷,得不偿失。
五、投保流程与材料清单
投保流程并不复杂,按五步走:第一步确定投保主体与险种组合;第二步向保险公司提供车辆合格证或技术说明、运行区域平面图、运营管理制度;第三步协商保额与免赔额条款,重点确认室内运行、无人驾驶状态是否属于保险责任范围;第四步核保出单,保单存档并抄送合同各方;第五步每年续保前复核车辆价值与运行变化,动态调整保额。特别提醒:部分标准车险条款默认承保有人驾驶机动车,无人设备必须投保专用条款或特种设备责任险,下单前逐条阅读责任免除部分。
六、出险后怎么办:理赔流程五要点
事故发生后:立即停车保留现场,用车辆自带摄像头导出事故片段;有人员受伤第一时间救助并拨打急救电话;两小时内通知保险公司与运营方,逾期报案是常见的拒赔理由;收集读者证言、监控录像、现场照片形成证据链;维修与赔偿金额按保单约定的定损流程处理,涉及第三方人伤的走调解或诉讼程序。建议馆方把理赔流程写进无人车运营手册,值班人员人手一份,出险时不慌。
七、常见痛点与改进建议
实践中最常见的三个问题:险种错配,把无人车当普通电动车投保导致拒赔;主体不清,出了事故馆方与运营方互相推责;保额不足,人伤赔偿远超保单限额。对策分别是投保前做风险咨询、合同明确投保义务人、按人流密度就高不就低确定保额。保险花的是小钱,守住的是图书馆的公共安全底线与财政预算。
结语
图书馆无人巡逻车的保险配置,核心是三句话:险种组合以第三者责任险为核心、投保主体与合作合同绑定一致、条款必须明确覆盖无人运行状态。按场景风险特征量体裁衣,再把理赔流程写进运营制度,才能让这台安静的巡逻设备真正放心地服务读者。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:无人巡逻车可以投保普通机动车保险吗?
A:多数普通车险条款以有人驾驶机动车为前提,无人巡逻车直接套用可能被认定为标的不符而出险拒赔。应选择特种设备责任险或保险公司针对低速无人车的专用条款,投保前向保险公司书面确认车辆运行方式在保障范围内,并保留书面确认材料。
Q:读者被无人巡逻车轻微碰撞,现场应如何处理?
A:先停机保护现场并救助伤者,必要时拨打急救电话;随后立即通知投保的保险公司和运营方,同步导出车辆感知记录与馆内监控,登记读者联系方式并做书面记录。走保险定损理赔程序处理赔偿,切忌私下现金私了,避免后续纠纷与保险追偿受阻。
Q:保费一年大概什么量级,馆方预算怎么估?
A:无人巡逻车的保费与车辆价值、保额和运行区域相关,通常每年数千元起步,第三者保额提高或人流密集区域投保会相应上浮。预算建议按车辆购置价的百分之三至六预估,同时把公众责任险与馆方整体保险统筹,避免重复投保造成浪费。
 haisai@pevila.com
 0571-86470356
 15024516568