警用平衡车车辆保险怎么买?城中村场景保险投保详解
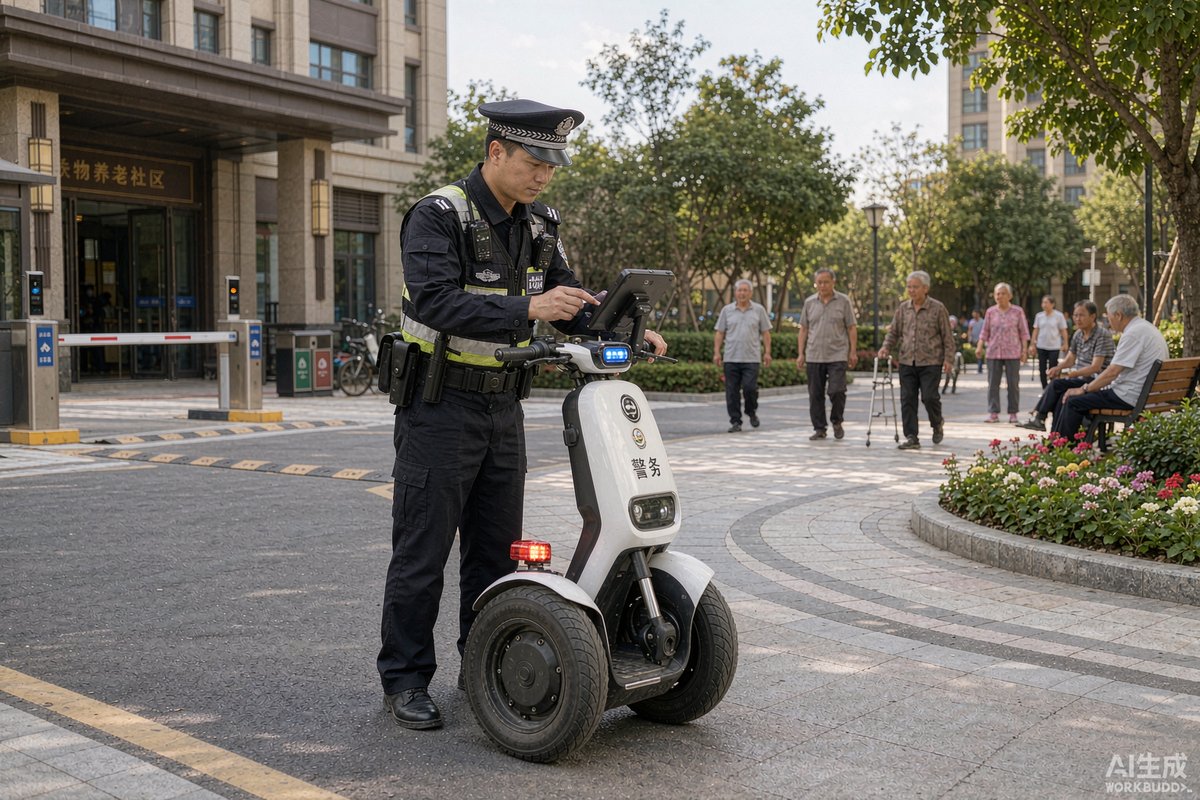
城中村巷道窄、人车混行、光线昏暗,是警用平衡车巡逻风险最高的场景之一。巡逻车在巷道穿行,磕碰行人、剐蹭车辆、骑行人员摔伤的概率都不低。不少管理单位只顾买设备,忘了配保险,出一次事故就可能把全年安保预算拖下水。本文讲清城中村场景下警用平衡车的保险怎么买、买哪些、怎么理赔。
一、先看风险:城中村场景为什么更需要保险
平衡车在城中村运行有三重风险叠加:一是空间风险,巷道最窄处可能不足两米,行人与摊贩随时穿出,避让余量极小;二是环境风险,巷内线路杂乱、地面不平、夜间照明不足,车辆自身的磕碰与倾覆风险高;三是责任风险,一旦剐蹭行人造成摔伤,赔偿金额可能远超设备价值。保险的本质是用确定的小成本对冲不确定的大损失,城中村场景下这份保障几乎是刚需。管理单位应把保险费列入设备年度运行预算,而不是等出了事再补救。
二、险种配置:三张保单搭起基本保障框架
警用平衡车属于非机动车范畴时,通常无法投保机动车交强险,常用的保障组合是三张保单。第一张是第三者责任险,覆盖巡逻车造成他人人身伤害或财产损失的赔偿责任,这是城中村场景的第一优先险种,建议保额按属地人身损害赔偿水平足额配置;第二张是驾乘人员意外险或雇主责任险,保障驾驶巡逻车的安保人员在执行任务中发生的意外伤害,人员角度建议优先雇主责任险,与劳动关系衔接更顺;第三张是设备损失险或财产综合险,覆盖车辆自身的碰撞、倾覆、被盗等损失。三张保单的组合逻辑如下表:
| 险种 | 保障对象 | 城中村场景要点 |
|---|---|---|
| 第三者责任险 | 被撞的第三人与财物 | 保额要足,覆盖人身伤害赔偿 |
| 雇主责任险 | 驾驶巡逻车的安保人员 | 与用工关系匹配,明确职务行为 |
| 设备损失险 | 平衡车自身 | 按购置价投保,注意免赔条款 |
三、投保实操:流程与材料清单
投保前先确认两件事:车辆属性以出厂合格证为准,属于非机动车的按非机动车相关产品投保;投保主体以管理单位名义进行,个人名义投保后续理赔容易产生争议。一般流程为:收集车辆清单,含编号、购置价、照片;确定投保人与被保险人名单,驾驶人变动时及时批改;向保险公司或通过经纪渠道询价,对比免赔额、赔偿限额与免责条款;签订保单后将保险凭证归入设备档案。整批投保多台设备通常可争取更优费率,建议由街道或园区管理方统一办理。
四、合同细节:投保时最容易被忽略的条款
条款审读重点盯四处:一是免责条款,常见免责包括酒驾、擅自改装、在禁行区域使用,城中村巡逻的路线要提前告知保险公司并取得书面确认,避免理赔时被认定属于禁行情形;二是赔偿限额与免赔额的组合,有的保单限额不高还设高额免赔,实际赔付大打折扣;三是雇主责任险的岗位覆盖范围,新入职人员是否有自动承保期;四是出险报案时限,多数险种要求若干小时内报案,超时可能被拒赔。投保时多问一句,理赔时少扯一年皮。
五、理赔要点:出险后按步骤走不慌乱
一旦发生事故,现场处置顺序决定理赔顺畅度:先救助伤者并视情报警,保护现场并拍照固定,记录时间地点与周边监控位置;在规定时限内向保险公司报案,如实说明经过;伤者就医的保留全部票据与诊断材料;车辆受损的等待定损,不擅自维修。建议管理单位指定专人对接理赔,建立出险登记表,每起事故完整归档。事故数据还有另一个用途:分析高发路段与时段,反过来优化巡逻路线与培训内容,让保险与管理形成闭环。
六、降本之道:保险费与事故率可以一起降
保险费用并非固定成本,安全记录良好的单位续保时可争取费率优惠。降本抓手有三:一是加强培训,强制头盔佩戴与巷道限速,减少出险频次;二是优化装备,加装前后警示灯与低速提示音,城中村穿行更安全;三是路线管理,高风险窄巷错峰巡逻或改步行巡查,从源头减少暴露。三年不出险或低出险的单位,续保谈判空间明显更大。最好的保险策略,永远是事故防得住、保单配得足,两手都硬。
结语
城中村的复杂环境决定了警用平衡车不可能零风险,但风险可以通过三张保单加一套安全管理制度控制在可承受范围内。管理单位应在设备采购的同时完成保险配置,把投保人、被保险人、免责条款、报案流程四个关键点落实到位,并定期用事故数据优化巡逻策略,让巡逻队伍在窄巷里跑得安心、赔得明白。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:警用平衡车能买交强险吗?
A:交强险针对机动车,平衡车多属非机动车属性,通常无法投保交强险,保障需依靠商业险组合解决,核心是第三者责任险加雇主责任险加设备损失险。投保前先核对车辆合格证的属性认定,并咨询保险公司可用产品,属地不同可投保种会有差异,以当地保险机构答复为准。
Q:驾驶人员经常轮换,雇主责任险要怎么处理?
A:选择支持名单批改或按岗位投保的产品:人员变动时在约定期限内向保险公司提交批改申请,把新入职人员补进保障名单;或采用不记名投保方式,按岗位与人数承保,只要出险人员在岗在编即可获赔。无论哪种,都要留存排班与用工记录,证明出险时属于执行职务行为。
Q:出险后保险公司以在禁行区域使用为由拒赔怎么办?
A:关键在投保时的路线报备:投保前把城中村巡逻路线、时段书面告知保险公司并取得承保确认,让使用场景进入保单约定范围。若已发生争议,及时收集投保沟通记录、任务派遣单与现场证据,与保险公司协商或向监管部门投诉。因此投保时逐条核对免责条款并索要书面确认,是最有效的预防措施。
 haisai@pevila.com
 0571-86470356
 15024516568