化工园区警用平衡车车辆保险怎么买
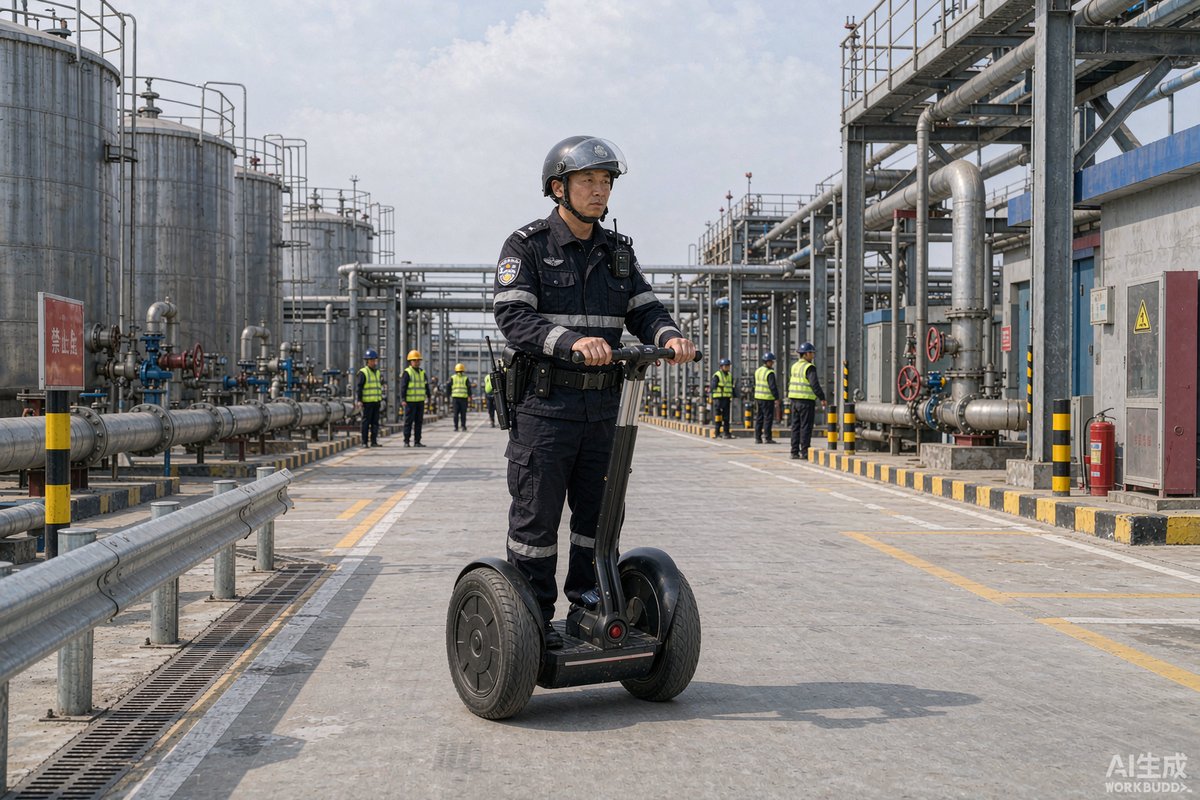
化工园区路面条件复杂、危险区域多,警用平衡车在执行巡逻任务时,既有骑行人自身摔伤风险,也可能涉及第三者碰撞赔付。装备可以修,人员的伤害和第三者的损失,往往要靠保险来兜底。本文从险种、保额、投保主体、理赔与配套管理五个方面,讲清警用平衡车的保险应该怎么买。
一、先分清三类风险,再对应险种
买保险前先把风险归类:一是骑行人自身的人身伤害,对应意外伤害保险与雇主责任险;二是碰撞他人或损坏第三方财物,对应第三者责任险;三是车辆本身的损失,对应财产保险或设备险。三类风险责任主体不同、触发场景不同,不能指望一张保单全覆盖。园区采购平衡车用于勤务,属于生产经营活动,投保思路与企业车辆保险类似。
二、核心险种怎么选、怎么配
实操中推荐的三层配置如下:
| 层级 | 险种 | 保障对象 | 建议要点 |
|---|---|---|---|
| 第一层 | 雇主责任险 | 园区雇用的巡逻队员 | 按岗位风险定级,覆盖工伤医疗与误工 |
| 第二层 | 第三者责任险 | 被碰撞的行人、车辆与设施 | 保额建议每人不低于五十万元 |
| 第三层 | 意外伤害险 | 骑行人个人 | 作为雇主险补充,覆盖非工时骑行 |
若平衡车价值较高,可另行投保设备损失险。投保时务必向保险公司如实说明车辆用途为园区巡逻作业,避免理赔时被以用途不符为由拒赔。
三、投保主体与名单管理
由园区企业作为投保人统一投保雇主责任险与第三者责任险,把所有平衡车操作人员列入被保险人名单;人员入职、离职、调岗要及时批改名单,名单外的人员出险是最常见的拒赔原因。若部分队员来自外包安保公司,则由外包公司投保,园区在合同中把保险条款列为准入条件,要求提供保单与缴费凭证,每年核验一次。
四、保额怎么测算
保额要结合园区实际测算,不是越高越好,而是够用且有层次:人身伤亡方面,参照当地工伤赔偿标准与司法实践,雇主责任险每人伤亡保额建议不低于八十万元,医疗保额五到十万元;第三者责任方面,园区内多为低速碰撞,但考虑危化品区域次生风险,单次事故赔偿限额建议不低于一百万元。保费预算一般按每人每年数百元到千余元不等,具体与工种等级和保额挂钩,可多家询价比较。
五、理赔流程要提前演练
买了保险不会用,等于白买。管理方要做到四件事:一是把报案电话与流程做成卡片,随身或车贴;二是明确出险后先救人、保护现场、拍照留证、两小时内报案的顺序;三是指定专人对接保险公司跟踪案件;四是每起理赔后复盘,把高频事故类型反哺到培训与路线管理。理赔材料的核心是事故经过书面记录加现场影像加医疗或损失凭证,日常勤务记录做扎实,理赔才顺畅。
六、免赔条款要看清,风险减量措施要配套
投保前逐条阅读免赔条款:酒后操作、无证驾驶、超出园区范围、未按规定佩戴护具等情形常见免责,管理方要据此倒推管理制度,例如强制头盔护具、禁区禁行清单、操作资格内部认证等。保险公司对风险管控好的企业往往给出费率优惠,把培训记录、装备点检记录留存好,续保时就是议价筹码。风险减量与保险转移双管齐下,才是完整方案。
七、年度复核与动态调整
保险不是买完就完。每年续保前复核三件事:人员名单与实际在岗是否一致;保额是否跟上赔偿标准上涨;上一年度出险情况是否需要调整免赔额与险种结构。园区扩建或新增危险区域时,同步评估是否需要加保。建立保险台账,把保单、批单、理赔记录归档,作为采购审计与续保决策的依据。
结语
化工园区的警用平衡车保险,本质是把人身与第三者风险从企业账上转到保险公司,核心动作是三层险种配置、名单动态管理、保额按标准测算、理赔流程提前演练。再配套严格的操作规范与护具要求,做到风险少发生、发生了有兜底,园区安保体系的韧性才完整。
派维拉Pevila(杭州海赛智能科技有限公司)专注警用巡逻装备研发制造,产品服务G20杭州峰会、杭州亚运会等国际级安保任务。如需了解更多产品与方案,欢迎联系:
电话:0571-86470356 | 邮箱:haisai@pevila.com | 官网:https://www.pevila.com
常见问题
Q:警用平衡车没有牌照,能上保险吗?
A:可以。平衡车属于园区内部作业装备,不上公共道路牌照,投保时以企业财产或责任险形式处理,关键在于向保险公司如实告知用途与使用范围。投保主体是企业,被保险人是操作人员。需要注意的是,若条款中约定仅限封闭园区内使用,就要把巡查范围写清楚,超出约定范围出险可能影响理赔。
Q:外包安保人员骑车出险,责任怎么划分?
A:按劳动关系与合同约定划分。外包人员在劳动或劳务关系中受伤,由外包公司承担相应责任,因此其保险应由外包公司投保;若给园区第三方造成损害,视园区与外包合同中的责任条款确定。园区应在合同中明确要求外包公司为操作人员投保雇主责任险与第三者责任险,并提供保单凭证,避免出险后互相推诿。
Q:保费大概多少,怎么控制成本?
A:雇主责任险与意外险按人计费,每人每年通常数百元,第三者责任险按车辆或整体限额计费,综合成本不高。控制成本的办法:一是保持良好安全记录,无赔款续保可享费率优惠;二是完善培训与护具管理制度,风险等级低则费率档位低;三是多家保险公司询价,比对免赔条款而不仅是价格;四是名单管理到位,避免为已离职人员多缴保费。
 haisai@pevila.com
 0571-86470356
 15024516568